Marlene Baldivieso

ANÁLISIS DE POLÍTICA ENERGÉTICA DS 5755: una salida de emergencia, no un mercado completo de gas

Por: Javier Aliaga Lordemann*

La importación privada de combustibles puede contribuir a evitar interrupciones en la actividad productiva, pero no garantiza, por sí sola, energía más barata ni un mayor abastecimiento para la población. Alcanzar estos objetivos requiere un proceso más amplio y sostenido de reformas. El desafío es evitar que las decisiones se conviertan en una simple acumulación de medidas aisladas, sin articulación ni coherencia entre sí, en lugar de construir una política integral capaz de impulsar cambios estructurales en el sector energético.

Una respuesta a la emergencia, con alcance limitado

El Decreto Supremo 5755, permite excepcionalmente que personas y empresas, públicas o privadas, importen gas natural para consumo propio o generación de electricidad. La decisión responde a la caída de la producción nacional y a la necesidad de asegurar la continuidad energética. Es un paso útil, pero conviene entender su verdadera dimensión: abre una vía de abastecimiento para ciertos consumidores, no un mercado libre y completo donde cualquiera pueda importar y vender gas. La norma prohíbe revender o transferir a terceros el gas importado bajo esta modalidad. Por tanto, su beneficio más inmediato apunta a empresas con un consumo suficientemente grande, recursos para importar y conexiones adecuadas.

Tres mercados diferentes, tres problemas diferentes

Primero está el Gas Natural (GN) que llega por gasoductos. Puede ser una alternativa para grandes industrias y centrales conectadas a la red, pero necesita proveedores, contratos, capacidad de transporte y una conexión operativa hasta la instalación.

Segundo está el Gas Natural Licuado (GNL): es el mismo gas enfriado para transportarlo en camiones especiales y después convertirlo otra vez en gas. Puede llegar a lugares sin ductos, pero exige estaciones de recepción, regasificación, seguridad industrial y un “volumen” que justifique su costo, y un contrato lo suficientemente largo que permita recuperar la inversión.

El tercero es el Gas Licuado de Petróleo (GLP), utilizado en las garrafas domésticas: es otro producto y otra cadena de transporte, almacenamiento, envasado y distribución, con una logística por demás compleja. El DS 5755 no establece una liberalización general de ese mercado. Además, una garrafa subsidiada de 10 kg, con precio regulado de Bs 22,50, plantea un desafío distinto: si importar puede costar más que vender al precio social, alguien debe financiar la diferencia.

Permiso legal no significa suministro garantizado

La autorización sigue condicionada a tres aspectos. El primero es el destino: el gas importado se usa en la actividad propia o en generación eléctrica, sin reventa del combustible. El segundo es el acceso: la existencia de gasoductos no asegura capacidad firme en el tramo, ramal y punto de consumo que necesita cada comprador; hay prioridades para los servicios interrumpibles. El tercero es la reglamentación: se deben completar los procedimientos de autorización, registro, contratos y control.

Cinco condiciones técnicas y comerciales

Este DS podría funcionar principalmente para grandes industrias con hornos y procesos continuos —por ejemplo, cemento, cerámica o ciertas operaciones mineras— y generadores que puedan recuperar el costo del combustible. Una empresa con pérdidas elevadas por detener su producción podría aceptar gas importado aun siendo más caro. En cambio, una fábrica pequeña, un comercio o un hogar difícilmente podrán asumir este costo fijo y contractual de importar por cuenta propia.

El DS es viable si puede superar algunas pruebas: (1) una conexión física o estación de GNL con permisos; (2) volumen suficiente para repartir los costos fijos; (3) capacidad de transporte realmente disponible, preferiblemente firme; (4) contratos continuos, calidad y presión compatibles con los equipos; y (5) dólares, garantías y posibilidad de pagar el precio final. Si falla cualquiera, el permiso de importación puede caerse.

La paradoja del gas barato y el gas caro

Aquí aparece el principal obstáculo económico. Bolivia mantuvo durante años precios internos de gas mucho menores que el costo de abastecerse internacionalmente. Una empresa que hoy recibe gas regulado barato no querrá reemplazarlo voluntariamente por gas importado caro, salvo fuerza mayor. Por eso no puede suponerse que todos los consumidores cambiarán de proveedor de inmediato. Quienes sí podrían importar son los que sufren cortes, temen perder producción o pueden sustituir un combustible aún más costoso, como el diésel.

Por ejemplo, si el gas se compra a US$ 5 por millón de unidades térmicas (MMBtu), con US$ 1,5 de transporte y US$ 0,8 de otros costos, llegaría a US$ 7,30/MMBtu. En una central eléctrica con eficiencia neta de 50%, solo ese combustible costaría alrededor de US$ 49,8 por megavatio-hora, antes de inversiones y operación. Estos valores muestran por qué el precio de venta de la electricidad debe permitir recuperar ese combustible; pero este costo puede traspasarse al precio final de los bienes de consumo.

¿Cuánta demanda privada se podría importar? [1]

La demanda importable no es todo el gas que consume la industria. Debe separarse en tres grupos: grandes usuarios conectados directamente a ductos, usuarios que dependen de redes de distribución y establecimientos aislados que necesitarían GNL por carretera. Cada uno tiene su propia ubicación, consumo, costo máximo que puede pagar, financiamiento y acceso real al suministro. Pensemos en un escenario base: 0,70 millones por conexiones directas, 0,20 millones por redes y 0,10 millones mediante GNL. La importación puede cubrir demanda nueva, sustituir diésel o producir electricidad adicional. Bien implementada, la medida puede reducir paradas industriales, proteger empleo y exportaciones, diversificar las fuentes de suministro y aliviar temporalmente la presión sobre la producción boliviana. También puede permitir que algunas empresas generen electricidad cuando hacerlo con diésel resulte más caro.

Los desafíos son concretos. El gas puede resultar demasiado caro y no atraer compradores; las grandes empresas pueden asegurar su suministro mientras las pequeñas quedan fuera; la capacidad de ductos puede no estar disponible donde se necesita; y el GNL puede exigir inversiones importantes. También pesan las garantías bancarias, contratos con pagos mínimos aun sin consumir, variaciones del tipo de cambio y la posibilidad de cortes por transporte interrumpible. Una central podría importar, generar y perder dinero si su remuneración eléctrica no reconoce el precio del gas. Por último, la importación no debe sustituir una política de inversión en producción/reservas nacionales. Si la solución de emergencia se vuelve permanente sin reglas,  Bolivia podría pasar de depender de gas interno escaso a depender de gas externo más caro, sin resolver sus vulnerabilidades de fondo.

El desafío gubernamental es convertir el permiso en operaciones verificables: publicar capacidad firme e interrumpible por tramos, definir contratos y reglas claras, evaluar la capacidad real de pago de grandes usuarios y aclarar el tratamiento del combustible en las tarifas eléctricas. También debe medir cuánto gas importado entra, cuánto sustituye producción nacional y cuánto gas boliviano llega efectivamente a los consumidores prioritarios. El GLP de las garrafas requiere una solución propia de financiamiento y distribución.

El DS 5755 es una puerta de emergencia necesaria pero estrecha. Puede sostener a ciertos grandes consumidores y dar tiempo para corregir problemas estructurales; no garantiza por sí solo gas barato para todos. Su éxito no se medirá por el número de autorizaciones, sino por la energía realmente entregada, el costo asumido, la producción protegida y el beneficio comprobable para la población.


[1] Nota de cálculo. Importación total = suma de ducto directo, redes y GNL. Gas nacional potencialmente liberado = 0,80 × ducto directo + 0,65 × redes + 0,70 × GNL; coeficientes supuestos, no observados. Costo eléctrico del combustible = 7,30 × 3,412 ÷ 0,50 = US$ 49,82/MWh.

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.
 

Anatomía de un tipo de cambio volátil

Por: Javier Aliaga Lordemann*

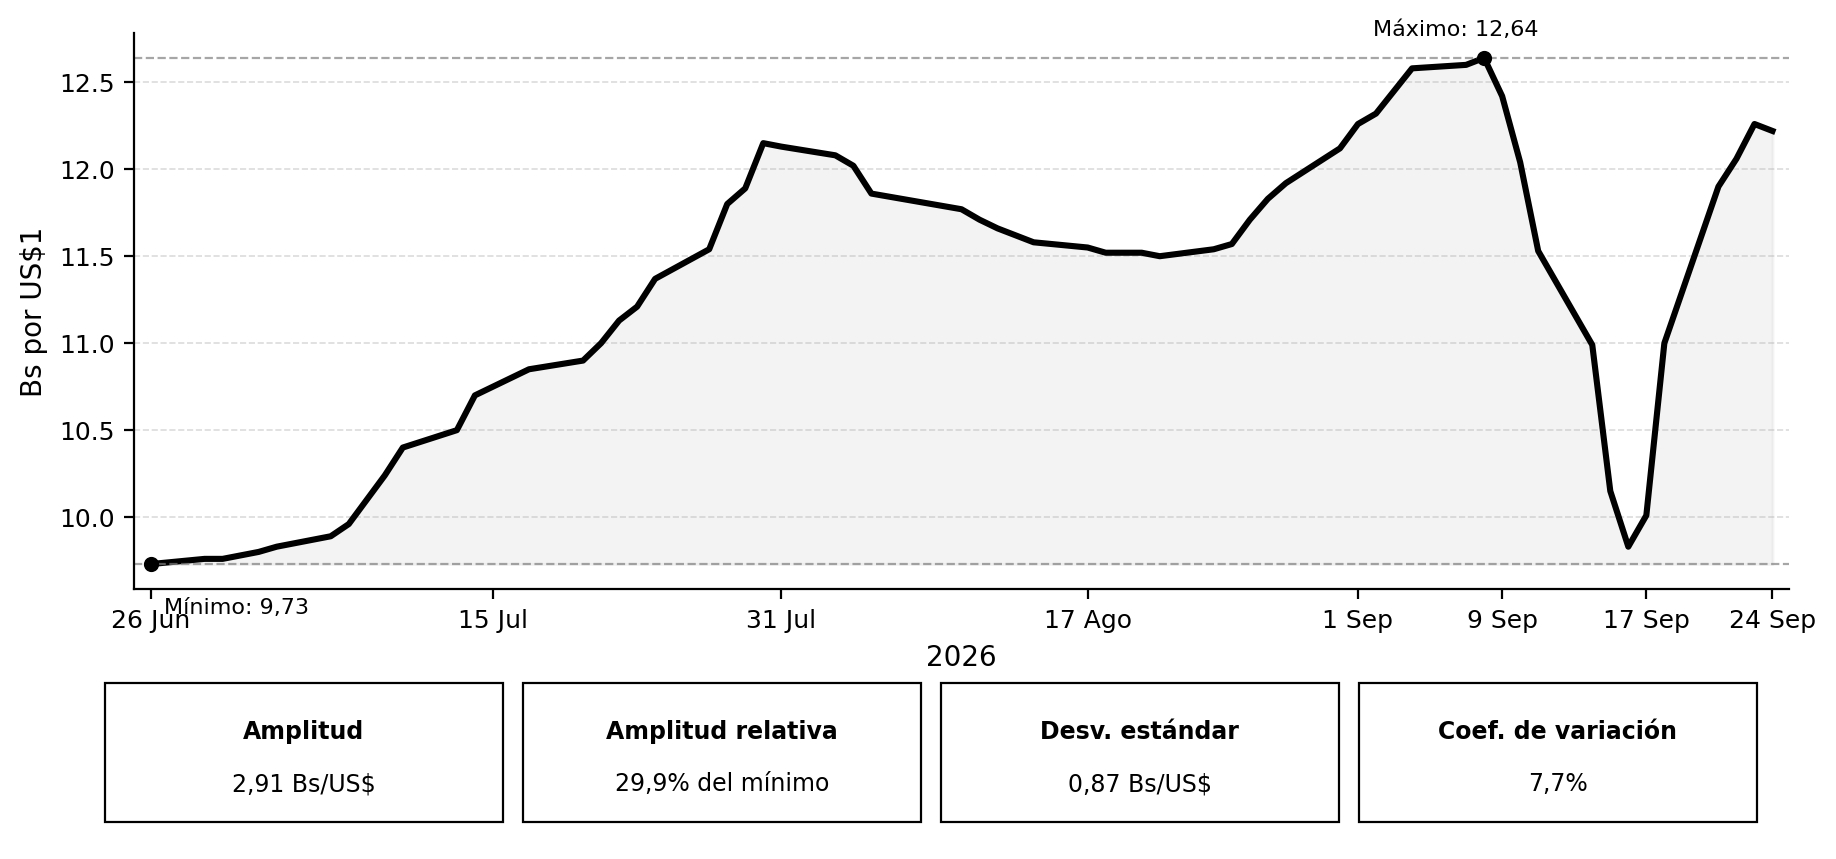
En medicina, la anatomía permite comprender un organismo a partir de la relación entre sus partes. No basta con observar un síntoma: hay que identificar qué órganos intervienen, qué función cumple cada uno y cómo se relacionan. Algo parecido ocurre con un mercado cambiario: el precio del dólar es la manifestación visible, pero detrás operan simultáneamente la disponibilidad de divisas, la liquidez en bolivianos, la estructura financiera, las expectativas y la profundidad del propio mercado. En Bolivia, el síntoma más evidente no es solamente que el tipo de cambio sea ahora flexible y haya aumentado, sino su volatilidad: movimientos amplios, rápidos y, en algunos momentos, reversibles. La pregunta relevante, por tanto, no es solo por qué el dólar vale más, sino por qué puede desplazarse con tanta intensidad en períodos relativamente cortos. La Figura 1 muestra ese síntoma: entre el mínimo de Bs 9,73 y el máximo de Bs 12,64, el rango del tipo de cambio oficial (TCO) fue equivalente a 30% del mínimo, un recorrido muy amplio para un período tan corto, comparándolo con la época del bolsín.

Figura 1: Tipo de Cambio Oficial, promedio ponderado diario de bancos, 26 de junio-24 de septiembre de 2026.

Fuente: Banco Central de Bolivia (BCB), “Tipo de Cambio Oficial – Compra (Bs/$us), Bancos (Promedio ponderado)”, serie oficial diaria.

Las partes de la anatomía: cinco canales que actúan al mismo tiempo

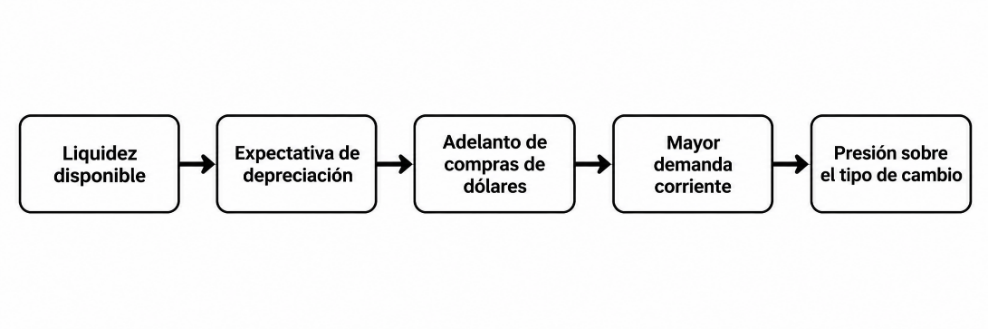
La anatomía del tipo de cambio tiene al menos cinco partes o canales: estructural, monetario, financiero, expectativas y microestructura. No son cinco explicaciones independientes; son componentes de un mismo mecanismo. El canal estructural refleja la brecha entre las divisas que Bolivia genera y las que necesita. El monetario recoge la masa de liquidez en bolivianos capaz de transformarse en demanda de moneda extranjera. El financiero muestra cuánto de esa liquidez permanece móvil en lugar de convertirse en crédito. Las expectativas determinan cuándo los agentes deciden comprar o vender dólares; y la microestructura define cuánto puede absorber el mercado antes de que una variación relativamente pequeña de los flujos se traduzca en una gran variación del precio.

Los canales no pesan igual: el estructural constituye la presión de fondo; la microestructura determina la sensibilidad del precio frente a cambios marginales; y las expectativas funcionan como acelerador. Los canales monetario y financiero son relevantes, pero sobre todo porque aportan capacidad y movilidad a esas decisiones. Dicho de manera simple: la escasez de dólares crea la tensión; la profundidad del mercado y las expectativas explican la amplitud y la velocidad del movimiento. Estos son las partes, que también se retroalimentan entre ellas, por lo que no basta un análisis anatómico, hay una complejidad, que requiere datos microscópicos que no tenemos.

Cómo funcionan esas partes

Existe liquidez en el sistema, aunque no una acumulación extraordinaria de nuevo ahorro real. Las captaciones aumentaron alrededor de 14% nominal en doce meses; descontada la inflación, el incremento real fue del orden de 4%, mientras la cartera avanzó apenas algo más de 3%. Al mismo tiempo, las inversiones de los bancos en el BCB aumentaron cera 85%. El punto cambiario no es que “sobre” dinero, sino que una parte relevante permanece líquida y puede cambiar rápidamente de destino. Ahí aparece la conexión entre liquidez, expectativas y tipo de cambio. Un crédito a cinco años no puede transformarse mañana en dólares; un saldo líquido sí. Los intermediarios financieros pueden modificar la composición de sus posiciones en respuesta a expectativas cambiarias, pero también las empresas que sabe que necesitarán divisas para importar dentro de uno o dos meses puede anticipar la compra si espera una depreciación. Si muchas empresas actúan de manera similar, una demanda que normalmente se distribuiría durante semanas se concentra en pocos días.

La anatomía quedaría incompleta solo con el sistema financiero. Bolivia tiene una demanda estructural de moneda extranjera asociada a las importaciones energéticas. En 2025, las importaciones de combustibles y lubricantes se aproximaron a US$2.989 millones; 90,85% de la oferta de diésel fue importada y, para gasolina, YPFB indicó en 2026 que alrededor de 60% debía cubrirse con importaciones. Esa demanda no es opcional ni puramente financiera: YPFB compra combustibles en dólares y vende en bolivianos. A ello se suman importaciones del resto de la economía, servicios externos, turismo, transferencias, dividendos, etc. Aquí entra la microestructura. En un mercado profundo, una alteración temporal de la demanda puede absorberse con variaciones pequeñas del precio. En un mercado estrecho o segmentado, el mismo cambio marginal produce movimientos mucho mayores. Por eso no se necesita una modificación gigantesca de los fundamentos para observar una oscilación grande del tipo de cambio: basta con que oferta y demanda marginal se desalineen durante algunos días.

Septiembre: la anatomía en movimiento

Entre el 9 y el 17 de septiembre de 2026, el TCO cayó de Bs 12,64 a Bs 9,83 por dólar; seis días después volvió a Bs 12,06 y el 24 de septiembre alcanzó Bs 12,26. Es difícil atribuir movimientos de esa magnitud y velocidad a cambios equivalentes de los fundamentos macroeconómicos. El episodio se entiende mejor como superposición:  una necesidad estructural de divisas que no desaparece, liquidez capaz de desplazarse, agentes que adelantan o postergan operaciones según sus expectativas y un mercado con capacidad limitada para absorber cambios marginales sin mover fuertemente el precio. Este fenómeno no es nuevo: en Argentina, en 2018, el FMI señaló que la baja liquidez del mercado hacía posible que transacciones relativamente pequeñas produjeran movimientos grandes del tipo de cambio. En Nigeria, entre 2023 y 2024, la volatilidad coexistió con escasez de dólares, bajo volumen negociado y tensiones del mercado paralelo. En Egipto, en 2024, la evaluación del nuevo régimen flexible no se limitó a mirar la cotización: también siguió atrasos de demanda, spreads y volumen interbancario. Hay muchos más ejemplos, el punto es: una cotización más ordenada no equivale necesariamente a un mercado normalizado.

Cambiar la fórmula no cambia la anatomía

La RD N° 142/2026 del BCB, de 24 de septiembre, modificó la forma de calcular y publicar el TCO: sustituyó el promedio por una mediana ponderada por monto, excluyó operaciones interbancarias, eliminó el límite de Bs 0,10 sobre el TCO para la venta de dólares y trasladó la publicación a las 23:30. El cambio es técnicamente relevante porque una mediana ponderada es menos sensible que un promedio a operaciones extremas. Por tanto, puede reducir parte de la volatilidad estadística del indicador o la influencia de transacciones atípicas. Pero aquí conviene separar dos cosas: la volatilidad del número publicado y la volatilidad económica del mercado. La fórmula cambia la manera de resumir las transacciones observadas de manera más adecuada; pero no crea divisas, no elimina la demanda estructural, no inmoviliza la liquidez en bolivianos y no estabiliza por sí sola las expectativas. Si el TCO se mueve menos, ello puede significar que la nueva mediana describe mejor la tendencia central. Pero para afirmar que la volatilidad del mercado realmente disminuyó debería observarse también una menor dispersión entre precios efectivos, menores spreads de compra-venta, mayor disponibilidad de dólares y una convergencia más clara entre el TCO y las cotizaciones observadas en bancos, casas de cambio y otros segmentos autorizados.

Conclusiones:

Premisa 1 (P1): un mercado cambiario se vuelve especialmente volátil cuando cambios relativamente pequeños en la oferta o demanda marginal de divisas provocan movimientos grandes del precio. Esa sensibilidad aumenta cuando el mercado es poco profundo y las expectativas concentran operaciones se concentren en períodos cortos.

Premisa 2 (P2): Bolivia combina varios elementos: una necesidad estructural de dólares —con un componente energético difícil de postergar—, liquidez en bolivianos capaz de desplazarse, débil transformación de esa liquidez en crédito, expectativas cambiarias móviles y un mercado con profundidad limitada.

P1 + P2 = conclusión: la volatilidad observada no es solamente un problema de la fórmula con la que se calcula el TCO. Es, en buena medida, un resultado endógeno de la interacción entre canales de volatilidad. Una nueva metodología puede reducir ruido en el indicador; una estabilidad sostenible exige actuar sobre los fundamentos y sobre la capacidad del mercado para absorber los flujos.

Recomendaciones: reducir la volatilidad sin confundir el síntoma con la causa

Si el problema fuera únicamente el precio del dólar, bastaría con intervenir sobre el precio. Pero si la volatilidad surge de la interacción de mecanismos; una intervención aislada puede controlar temporalmente el síntoma sin modificar su anatomía. Por eso conviene actuar sobre tres flujos al mismo tiempo: bolivianos, administrando la liquidez sin estrangular el crédito; financiero, reconstruyendo incentivos para que más ahorro se transforme en inversión y crédito productivo; y dólares, reduciendo la brecha estructural entre las divisas que Bolivia genera y las que necesita.

En el corto plazo, el foco puede concentrarse en seis frentes: esterilización reversible y calibrada de excedentes de liquidez; intervención cambiaria transparente y acotada a suavizar episodios extremos; publicación diaria de volúmenes, spreads e información sobre flujos banco-cliente; programación explícita de la demanda de divisas para combustibles y, si fuera necesario, un mecanismo temporal y verificable para diésel y gasolina; facilidades temporales de liquidez o cobertura para importadores con obligaciones verificables, priorizando insumos esenciales; y una política financiera que preserve capital de trabajo y evite desplazar excesivamente recursos hacia activos financieros en desmedro del crédito productivo.

Existe una compensación: absorber demasiada liquidez puede frenar el crédito y la actividad; intervenir excesivamente en el mercado cambiario puede debilitar las señales de precios y trasladar desequilibrios hacia otros segmentos. Hacer más previsible y transparente la demanda de dólares de YPFB puede reducir uno de los canales que más fácilmente magnifica la volatilidad. A mediano plazo, recuperar reservas y producción, mejorar la refinación y acelerar una transición energética que reduzca la dependencia de combustibles importados deja de ser solo política energética: pasa a formar parte de la política cambiaria. En ese sentido, la energía deja de ser únicamente una política sectorial: la dependencia de combustibles importados, la programación de compras externas de YPFB, la producción nacional y la capacidad de refinación pasan a formar parte del panel de control de la política cambiaria.

Una reflexión final: Para hogares y empresas, movimientos bruscos del tipo de cambio aumentan la incertidumbre sobre precios, costos, ahorro, contratos, etc. Para un inversionista externo, una volatilidad elevada añade riesgo cambiario, encarece la cobertura y eleva el rendimiento exigido; por eso, no ayuda a atraer capital de largo plazo. Pero la conclusión inversa también importa: una menor volatilidad estadística del TCO, por sí sola, tampoco vuelve atractivo a un país para la inversión. Los inversionistas observan una vez el tipo de cambio esta estable, si además existe disponibilidad efectiva y convertibilidad de divisas, la profundidad y liquidez del mercado, la inflación, la consistencia fiscal y monetaria, el riesgo país, la estabilidad de las reglas, la posibilidad de repatriar capital y dividendos y, en Bolivia, la propia seguridad energética. El objetivo, por tanto, no debería ser solamente producir una cotización más estable, sino construir un mercado cambiario más profundo, previsible y creíble.

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.
Nueva Ley de Inversiones: 15 claves para convertir riesgo en inversión energética

Por: Javier Aliaga Lordemann*

Bolivia está discutiendo una nueva Ley de Inversiones -con fuertes camisas constitucionales, que discutiremos en otro documento- y lo hace en un momento en que el problema central no es solo cuánto capital puede atraer, sino a qué costo y bajo qué nivel de riesgo. El riesgo país se ubica cerca de 407 puntos básicos. Eso significa, que una inversión vinculada al riesgo soberano parte con una prima cercana a 4 puntos porcentuales sobre una referencia internacional antes de incorporar riesgo regulatorio, cambiario, contractual o propio del proyecto. Si un proyecto energético podría financiarse al 7% en una jurisdicción de bajo riesgo, en Bolivia podría partir cerca de 11% antes de sumar otros riesgos (regulatorio, cambiario, etc.). Para una inversión de USD 200 millones y veinte años, esa diferencia puede significar decenas de millones de dólares adicionales de costo financiero. Ese es el verdadero desafío de la Ley: no solo mejorar la rentabilidad para atraer inversiones, sino reducir la prima que Bolivia obliga hoy a incorporar, dado que hay muchos países con mejor perfil riesgo-retorno en el sector energético.

  1. La ley debe reducir riesgo antes que repartir incentivos. Una rebaja tributaria puede elevar la rentabilidad, por ejemplo, 12% a 14%. Pero si el inversionista exige 16% para Bolivia por riesgo país, regulación, moneda y contrato, seguirá sin invertir. Por eso la discusión no puede limitarse al government take o a cuánto recauda el Estado. La pregunta correcta es cuánto retorno queda al inversionista después de impuestos y después de riesgo.
  2. La repatriación de utilidades es una condición básica para inversión extranjera. Un inversionista no solo pregunta cuánto gana en Bolivia, sino si podrá convertir esas ganancias a dólares y transferirlas fuera del país. Una ley puede reconocer expresamente el derecho a repatriar dividendos, capital y pagos de deuda, lo que es positivo. Pero debe distinguirse entre derecho jurídico de transferencia y disponibilidad efectiva de divisas. Si una empresa obtiene USD 50 millones de utilidad pero no puede acceder oportunamente a dólares para remitirlos, el riesgo permanece. La solución pasa por reglas claras de convertibilidad, acceso no discriminatorio al mercado cambiario, cuentas autorizadas en moneda extranjera y, para proyectos grandes, mecanismos contractuales específicos de disponibilidad de divisas.
  3. El riesgo cambiario debe asignarse, no dejarse abierto. En proyectos de electricidad o hidrocarburos es frecuente que equipos, deuda y repuestos estén denominados en dólares mientras parte de los ingresos se genera en bolivianos. La gestión puede realizarse mediante indexación parcial de ingresos al dólar, endeudamiento en la misma moneda en la que se generan los flujos o coberturas cambiarias –hedges– que fijan anticipadamente una tasa o un rango de cambio. La Ley de Inversiones puede reconocer estos mecanismos y evitar restricciones arbitrarias a su utilización. Lo que no puede hacer es eliminar el riesgo macroeconómico.
  4. En electricidad, la bancabilidad se construye alrededor del contrato de compra. Una planta solar o eólica necesita saber quién comprará la energía, durante cuánto tiempo y bajo qué reglas. El instrumento habitual es un contrato de compra de energía de largo plazo, conocido como PPA, por sus siglas en inglés similares. Un contrato de 15 o 20 años puede establecer precio, actualización, moneda, volumen, garantías de pago y tratamiento cuando la red no puede recibir la energía. Esa previsibilidad permite que el banco financie contra ingresos futuros. Sin ella, una exención tributaria ayuda poco.
  5. El riesgo del comprador debe estar cubierto. Si el comprador de electricidad es una empresa pública, los financiadores analizarán su capacidad real de pago. Esto puede gestionarse mediante cuentas de garantía con varios meses de pagos acumulados, cartas de crédito, garantías soberanas parciales o garantías de bancos multilaterales. La lógica es simple: un contrato no es bancable si quien debe pagarlo no es bancable.
  6. El arbitraje puede reducir riesgo, pero la Constitución crea un problema real. El proyecto de inversión puede abrir espacio para arbitraje mediante consentimiento estatal expreso. Sin embargo, la Constitución establece que la inversión extranjera está sometida a la jurisdicción, leyes y autoridades bolivianas, y en hidrocarburos es todavía más restrictiva: el artículo 359 señala que no se reconocerá jurisdicción extranjera ni arbitraje internacional respecto de esa materia. Esto genera una tensión central que la Ley de Inversiones no puede simplemente ignorar.
  7. En recursos naturales, la repatriación de utilidades tiene además una restricción constitucional específica. El artículo 351 permite contratos con empresas privadas para aprovechar recursos naturales, pero señala que debe asegurarse la reinversión de las utilidades económicas en el país. Esto obliga a una redacción especialmente cuidadosa. Una ley que prometa libertad absoluta de repatriación podría entrar en tensión con esa disposición. Una solución razonable podría distinguir entre una parte de utilidades sujeta a reinversión cuando corresponda constitucionalmente y otra libremente distribuible, con reglas previamente conocidas. La peor alternativa sería dejar la contradicción para que la resuelva después un tribunal.
  8. En hidrocarburos y electricidad, los riesgos deben gestionarse dentro del propio marco de inversión. En hidrocarburos, el riesgo geológico puede mitigarse con contratos que permitan recuperar inversión y remuneren adecuadamente los descubrimientos, mientras el Estado mantiene la propiedad constitucional del recurso. En electricidad, el riesgo de precio puede reducirse con contratos de largo plazo; el riesgo de transmisión mediante compensaciones cuando la red impide entregar energía; y el riesgo de construcción mediante contratos a precio y plazo definidos. La Ley de Inversiones debería habilitar y proteger estos instrumentos, no pretender sustituirlos.
  9. La prueba de éxito de la Ley debe ser cuánto baja el costo del capital. Si después de aprobarla Bolivia mantiene un riesgo soberano de alrededor de 400 puntos básicos y los inversionistas siguen agregando primas elevadas por tipo de cambio, regulación, arbitraje y repatriación de utilidades, los incentivos tributarios tendrán un efecto limitado. Si, en cambio, la ley ofrece seguridad patrimonial creíble, reglas claras para transferencia de capital, mecanismos constitucionalmente sólidos de controversias y contratos que asignen adecuadamente los riesgos, la prima exigida puede caer.
  10. La bancabilidad depende también de cuánto endeudamiento puede soportar el proyecto. No basta con que el inversionista espere una buena rentabilidad. Un banco presta cuando observa que los ingresos del proyecto pueden pagar intereses y amortizaciones incluso en un escenario adverso. Por ejemplo, un proyecto de USD 200 millones puede ser rentable con USD 140 millones de deuda en el escenario central, pero quizá solo soporte USD 100 millones si se prueba con menor producción, retrasos o caída de precios. Una Ley de Inversiones que reduzca esos riesgos permite aumentar prudentemente el financiamiento y disminuir la cantidad de capital propio que debe aportar el inversionista.
  11. La estabilidad de los ingresos puede ser más valiosa que un precio nominalmente alto. Un proyecto que espera vender electricidad a USD 80/MWh pero está expuesto completamente a variaciones de mercado puede ser menos financiable que uno que recibe USD 70/MWh mediante un contrato estable durante 20 años. El primero puede tener mayor rentabilidad esperada; el segundo puede obtener más deuda y a menor costo. La Ley debería facilitar contratos de largo plazo, mecanismos de indexación y reglas claras para su cumplimiento. Bancabilidad significa reducir la dispersión de los resultados, no maximizar únicamente el escenario favorable.
  12. La ley debe considerar el costo completo del proyecto y no únicamente la inversión inicial. Un proyecto energético no enfrenta solo el costo de construcción. Existen gastos de mantenimiento, seguros, conexión, reposiciones importantes, desmantelamiento y, en algunos casos, combustible o pagos por uso de redes. Una inversión que parece atractiva porque cuesta USD 100 millones puede dejar de serlo si necesita USD 15 millones adicionales de conexión y una reposición de USD 10 millones diez años después. La previsibilidad tributaria y regulatoria sobre todos esos componentes es importante porque pequeños costos repetidos durante veinte años pueden modificar significativamente el retorno.
  13. La asignación de riesgos debe premiar a quien puede gestionarlos mejor. Una mala Ley de Inversiones puede terminar haciendo al Estado responsable de cualquier pérdida del inversionista. Tampoco es eficiente trasladar al privado riesgos que dependen exclusivamente de decisiones públicas. El constructor debe soportar buena parte del riesgo de sobrecostos que controla; el operador, el riesgo técnico; el inversionista en hidrocarburos, una parte importante del riesgo geológico; mientras que el Estado debe responder por decisiones regulatorias, permisos, restricciones administrativas o incumplimientos que dependen de él. Asignar correctamente el riesgo reduce su costo; simplemente trasladarlo no lo hace desaparecer.
  14. La inversión debe analizarse bajo escenarios adversos, no solo con el caso optimista. Una inversión de USD 200 millones puede ser rentable si se construye a tiempo, produce lo esperado y mantiene su precio durante veinte años. La pregunta relevante para un financiador es qué ocurre si el costo aumenta 15%, la entrada en operación se retrasa un año, la producción cae 10% o el financiamiento se encarece. La Ley de Inversiones debería reducir precisamente aquellas variables que dependen de decisiones institucionales: duración de permisos, cambios tributarios, reglas contractuales, acceso a divisas o restricciones regulatorias. Cuantos menos shocks dependen del Estado, más robusto se vuelve el proyecto frente a los riesgos que sí son propios del negocio.
  15. El apoyo público debe cerrar fallas de bancabilidad y movilizar capital, no sustituirlo. En determinados proyectos puede ser razonable combinar financiamiento privado con garantías parciales, crédito concesional, seguros de riesgo político o recursos multilaterales. Pero el objetivo debería ser utilizar una cantidad limitada de respaldo público para movilizar una cantidad mucho mayor de inversión privada. Si una garantía de USD 20 millones permite financiar un proyecto de USD 150 millones que de otra manera no ocurriría, puede existir una justificación económica. Si el Estado termina cubriendo prácticamente todos los riesgos de un proyecto privado, la inversión puede realizarse, pero ya no existe una verdadera transferencia de riesgo al inversionista.

Bolivia no necesita asumir todos los riesgos del inversionista; necesita dejar de añadir riesgos institucionales que el inversionista no puede gestionar. El riesgo geológico corresponde en gran medida al operador; el riesgo de construcción puede trasladarse al contratista; el cambiario puede cubrirse; el riesgo de precio puede contratarse; pero el riesgo de que cambien las reglas, no se puedan transferir utilidades o una cláusula arbitral resulte inválida depende directamente de la calidad del marco institucional. Por eso, el verdadero valor de la nueva Ley de Inversiones no estará en cuánto conceda, sino en cuánto logre reducir la distancia entre la rentabilidad que ofrece Bolivia y la rentabilidad extraordinaria que hoy debe exigir un inversionista para aceptar el riesgo de invertir en ella.

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.

Diésel a Bs 18 pero no para todos: ¿Qué busca resolver el Gobierno y qué riesgos abre el Decreto Supremo 5676?

Por: Javier Aliaga Lordemann*

El Decreto Supremo 5676, promulgado el 16 de agosto de 2026, modifica el precio del diésel vendido por YPFB a usuarios directos, clientes directos y grandes consumidores, conocidos como GRACOS. Mientras se aprueba una metodología definitiva, estos compradores pagarán Bs 18 por litro, con IVA incluido. Para los demás consumidores se mantiene el precio regulado de Bs 9,80. La medida responde a un problema fiscal y energético concreto: Bolivia importa una parte importante del diésel que consume, pero YPFB lo vende internamente a precios regulados que pueden ser inferiores al costo efectivo de importación. La diferencia es absorbida por la empresa estatal y, directa o indirectamente, por las finanzas públicas.

Una reducción selectiva del subsidio

El decreto no elimina la subvención para toda la población, crea un sistema segmentado: mantiene el precio regulado para consumidores generales, pero obliga a empresas y compradores de mayores volúmenes a pagar un precio más cercano al costo de reposición. Los usuarios directos son quienes compran más de 120 y hasta 5.000 litros mensuales. Los clientes directos consumen entre 5.001 y 19.999 litros, mientras que los GRACOS adquieren 20.000 litros o más cada mes. Por ejemplo, el aumento para estos compradores es considerable, significa un incremento de 83,7%, con una diferencia de Bs 8,20 por litro. Una empresa que consuma 20.000 litros/mes enfrentará un aumento de Bs 164.000.

Desde el punto de vista fiscal, la lógica es defendible. No parece eficiente que el Estado subvencione por igual el diésel de un consumidor pequeño y el utilizado en grandes operaciones mineras, agrícolas, industriales o de construcción. Cobrar un precio más cercano al costo real puede mejorar la caja de YPFB, reducir atrasos con proveedores y disminuir la necesidad de transferencias, deuda o financiamiento monetario. También crea incentivos para utilizar mejor el combustible, renovar maquinaria, optimizar rutas y evaluar alternativas como gas natural, biocombustibles o electrificación.

El precio definitivo todavía no se conoce

Los Bs 18 constituyen un precio transitorio. El Ministerio de Hidrocarburos y Energías debe aprobar una metodología y la Agencia Nacional de Hidrocarburos deberá calcular y publicar diariamente el Precio Referencial. Ese precio debería considerar la cotización internacional del diésel, el tipo de cambio, fletes, seguros, logística interna, almacenamiento, pérdidas, costos financieros, impuestos y márgenes de comercialización.

Sin embargo, todavía no se conoce públicamente qué marcador internacional se empleará, qué tipo de cambio se aplicará ni cómo se suavizarán las variaciones diarias. Estos aspectos son importantes porque una fórmula incompleta podría mantener una subvención oculta; pero una fórmula excesiva podría generar una renta extraordinaria para YPFB y elevar innecesariamente los costos productivos. Por ejemplo, si la paridad de importación es de alrededor de Bs 12,70 por litro bajo condiciones intermedias de precio internacional, tipo de cambio y logística. En un escenario de depreciación y encarecimiento externo podría aproximarse a Bs 16,80 o más, el DS sale con un precio de 18 bs/litro. Esto demuestra la importancia de que la metodología sea pública, verificable y actualizada con datos reales.

El principal riesgo: dos precios para el mismo combustible

La mayor dificultad del decreto no es solamente el aumento, sino la convivencia de un diésel a Bs 9,80 y otro a Bs 18. La diferencia de Bs 8,20 por litro crea un incentivo muy fuerte para comprar en el canal barato y utilizar o revender el combustible en el mercado caro. El desvío de 10.000 litros puede producir una renta bruta de Bs 82.000; con 100.000 litros, el beneficio potencial alcanza Bs 820.000.

Esto puede incentivar el fraccionamiento de compras, la utilización de varias cédulas o empresas relacionadas, la subdeclaración del consumo, la reventa clandestina y la mezcla de combustible de YPFB con producto importado por privados. La normativa prohíbe estas prácticas, pero la prohibición no garantiza el control. Será necesario consolidar las compras por NIT, cédula y grupo empresarial; verificar el destino final; controlar cisternas y rutas; conciliar diariamente la facturación y realizar balances físicos.

El decreto también obliga a las estaciones de servicio a depositar a favor de YPFB el diferencial cobrado a usuarios directos. Esto puede crear riesgos de mora, errores de facturación y acumulación de cuentas por cobrar. Sin sistemas informáticos y garantías adecuadas, una parte del beneficio esperado podría quedar atrapada en deudas de las estaciones con YPFB.

Efectos sobre producción, inflación y dólares

El aumento del diésel no se trasladará automáticamente en 83,7% al precio de los productos. El impacto dependerá de cuánto representa el combustible dentro de los costos de cada actividad. Los sectores más expuestos serían la agricultura mecanizada, minería, construcción, industria, generación eléctrica aislada y empresas con logística propia. Parte del aumento podrá absorberse mediante eficiencia, crédito fiscal del IVA o menores márgenes. Otra parte será trasladada al precio de alimentos, materiales, etc.

El riesgo es mayor para productores medianos que superan los límites de consumo, pero no tienen la capacidad financiera de una gran empresa. En la medida que se eleven demasiado los costos, podrían reducir producción, postergar inversiones o exigir compensaciones sectoriales, recreando nuevos subsidios. Además, en materia cambiaria, el decreto puede mejorar las finanzas de YPFB, pero no elimina la necesidad nacional de dólares. Si Bolivia continúa importando el mismo volumen, alguien deberá pagar la factura externa. Los privados están autorizados a importar diésel para consumo propio o comercialización. Su participación puede aliviar a YPFB si aportan divisas, financiamiento y logística. Pero si compran dólares dentro de Bolivia, la demanda de divisas solo pasa del Estado al sector privado.

Lo que soluciona y lo que queda pendiente

El DS 5676 puede reducir un subsidio regresivo, fortalecer las finanzas de YPFB, transparentar el costo de importar y fomentar eficiencia energética. Es un paso potencialmente importante hacia una política fiscal más sostenible. Pero no produce más diésel, no genera dólares, no amplía automáticamente el almacenamiento y no elimina los problemas de logística, contrabando o escasez. Tampoco garantiza que los importadores privados puedan conseguir divisas y competir, ni la calidad del combustible.

El éxito no debe medirse únicamente por el precio anunciado. Debe evaluarse por el volumen que realmente paga el precio referencial, el ahorro efectivo de YPFB, el combustible desviado, el impacto sobre los costos productivos y las importaciones privadas que efectivamente ingresen al país. Para evitar que la subvención se transforme en arbitraje, corrupción o inflación, el Gobierno deberá publicar la metodología, fortalecer la trazabilidad y reportar mensualmente compradores, volúmenes, costos, ahorro fiscal y sanciones. El DS atiende un problema real, pero su resultado dependerá de su aplicación.

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.
Reservas en caída, subsidio oculto y tarifas eléctricas: la factura que Bolivia empieza a nivelar- DS 5647

Por: Javier Aliaga Lordemann*

El debate sobre tarifas eléctricas en Bolivia no empezó con el DS 5647, pero este decreto lo volvió inevitable. La norma no anuncia una subida automática de la luz ni elimina formalmente el precio subsidiado del gas para generación. Lo que hace es abrir una vía de nivelación: permite que mayores costos del sistema se reconozcan con más rapidez, hasta un límite mensual de 5% en la variación promedio real de las tarifas de distribución para consumidores regulados. Además, permite activar factores de estabilización cuando cambian el precio del gas natural para generación, la inflación o el tipo de cambio oficial.

El documento WP04/2026 de INESAD muestra que el subsidio implícito al gas usado para generar electricidad no es un detalle contable: es una pieza que mantiene artificialmente baja la tarifa eléctrica y, por extensión, una parte de los costos de producción de la economía. La electricidad parece barata porque las termoeléctricas reciben gas cerca de 1,30 US$/KPC, por debajo de referencias económicas más realistas. Cuando ese precio se corrige, el impacto no termina en la factura: se transmite a inflación, consumo de los hogares, PIB y competitividad de sectores como manufactura, minería, transporte y comercio. El sinceramiento tiene costos reales y que debe hacerse rápido, con protección focalizada y medidas que reduzcan el costo estructural del sistema. Por eso el DS 5647 debe leerse menos como un simple decreto tarifario y más como una primera herramienta de administración de una transición que ya estaba pendiente.

 El decreto como nivelación: no cambia el precio, pero permite trasladar costos

El subsidio está aguas arriba: en el gas barato que recibe la generación termoeléctrica. El decreto opera aguas abajo: en la tarifa que pagan los consumidores regulados. Por eso, jurídicamente, el DS 5647 no elimina el subsidio en la fuente. Pero económicamente puede convertirse en la tubería que permite empezar a cobrar gradualmente una parte de ese costo oculto. Si el precio del gas, el costo de generación, el IPC o el tipo de cambio presionan al sistema, el regulador puede reconocer esos cambios mensualmente dentro del techo permitido. Esto cambia la política del ajuste. Un aumento tarifario de 31%, como el que aparece en el escenario de transición regulatoria del WP04, ya no necesita aplicarse de una sola vez. Puede acumularse en alrededor de seis meses con una senda compuesta de 5% mensual. Esa gradualidad reduce el golpe inmediato, pero no elimina el costo económico: lo distribuye en el tiempo y lo introduce en las expectativas de hogares y empresas.


Tabla 1. Escenarios de nivelación tarifaria, costo de generación y riesgo de importación de gas

Escenario Gas US$/KPC Costo generación Tarifa regulada Lectura económica
Base subsidiada 1,30 33,6 US$/MWh 130,3 US$/MWh Punto de partida: tarifa contenida por gas administrado.
Transición regulatoria 3,25 61,9 US$/MWh +30,8% a +31,9% Primer umbral de nivelación; no elimina todo el subsidio, pero revela una parte importante.
Retiro total 6,60 n.d. +55,5% Sinceramiento mayor; se estima IPC +5,4%, consumo -6,1% y PIB -1,8%.
Importación baja 6,00 101,8 US$/MWh +76,4% Riesgo si falta gas doméstico y se importa o sustituye combustible para generar.
Importación alta 15,00 232,4 US$/MWh +219,7% Escenario de estrés: crisis de costos, tarifa y divisas.

Fuente: Elaboración propia con base en el modelo 2STAGE-E.


El primer escenario solo muestra la foto actual: un sistema que parece barato porque no reconoce plenamente el costo del gas. El segundo es el más conectado con el decreto: una transición parcial hacia 3,25 US$/KPC que sube el costo de generación de 33,6 a 61,9 US$/MWh y empuja la tarifa alrededor de 31%. El retiro total muestra el costo macro de sincerar contra una referencia moderada de 6,60 US$/KPC. Los escenarios de importación no son predicciones; son alertas de planificación: muestran qué pasaría si la restricción de reservas obliga a pagar un costo de reposición mucho más alto.

Tipo de cambio flexible: el canal que puede amplificar todo

Con un tipo de cambio oficial más flexible – que es más una flotación administrada por oligopolio bancario – la tarifa eléctrica deja de depender solo del gas. Si una parte de los costos se expresa o se calcula en dólares -generación, combustibles, equipos, repuestos, inversión o deuda-, la tarifa en bolivianos puede subir por dos vías: por el mayor costo real de generación y por la depreciación cambiaria. Por eso el decreto es más potente de lo que parece: incorpora el tipo de cambio oficial como causal para activar factores de estabilización.

Tabla 2. Efecto del tipo de cambio sobre el ajuste tarifario acumulado

Shock base Con dólar +10% Con dólar +20% Lectura
+31% transición +45% aprox. +57% a +58% aprox. El ajuste deja de ser solo eléctrico y se vuelve macro-tarifario.
+55,5% retiro total +71% aprox. +87% aprox. La depreciación acerca el impacto a un shock social mayor.
+76,4% importación baja +94% aprox. +112% aprox. Con importación, tarifa y divisas se tensionan al mismo tiempo.

Fuente: Elaboración propia con base en el modelo 2STAGE-E.


La Tabla 2 no busca pronosticar el tipo de cambio. Muestra una identidad económica: si la tarifa medida en dólares sube por generación y, además, el dólar oficial sube, el aumento en bolivianos se multiplica. Una nivelación de 31% puede sentirse como un ajuste cercano a 58% si coincide con una depreciación de 20%. Ese es el riesgo de hacer la transición en un contexto de escasez de divisas.

 Reservas en caída e importación: por qué los escenarios no quedan flotando

La caída de reservas de gas profundiza la discusión; mientras existía gas doméstico barato, el sistema podía sostener la ilusión de una electricidad barata. Pero si las reservas/producción caen, Bolivia podría importar gas natural desde fines del 2028, o sustituirlo por combustibles más caros para sostener la generación térmica, el precio relevante ya no es el administrado: es el costo de reposición. En ese momento, el subsidio deja de ser solo una transferencia oculta y se vuelve una presión sobre divisas, cuentas fiscales y tarifa. Por eso los escenarios de importación WP04 deben leerse como una advertencia. Si la reforma se posterga hasta que falte gas, el país enfrentará una elección mucho peor: subir tarifas más fuertes, aumentar subsidios con menos espacio fiscal, importar energía o combustibles con reservas escasas, o aceptar racionamientos y pérdida de competitividad. La transición tarifaria, exige una transición energética, si se hace bien, debería comprar tiempo para reducir dependencia térmica mediante más hidroeléctricas, eficiencia energética, generación distribuida, reducción de pérdidas, más renovables, almacenamiento, y mejor asignación de costos de red.

 La conclusión incómoda

El DS 5647 no elimina abiertamente el subsidio al gas para generación eléctrica, pero puede ser la arquitectura regulatoria para empezar a nivelarlo. Si se usa solo para subir tarifas, el resultado puede ser más inflación, menor ingreso real y presión sobre manufactura, minería, transporte y comercio. Si se usa como primera etapa de una reforma integral, puede ordenar una transición inevitable: sincerar costos, proteger hogares vulnerables, dar tratamiento temporal a sectores electrointensivos y acelerar inversiones que reduzcan la exposición al gas y al dólar.

Sin reservas Bolivia debe importar gas para sostener su generación térmica, el problema deja de ser un ajuste tarifario y pasa a ser un riesgo estructural. Con el DS 5647, una subida de 5% mensual puede acumular cerca de 34% en seis meses, muy similar al escenario que proponemos de transición regulatoria directa que eleva la tarifa en 31,9% al subir el gas de 1,30 a 3,25 US$/KPC. Pero el riesgo mayor aparece con importación: si importamos con un gas a 6 US$/KPC la tarifa regulada podría subir 76,4%, con gas a 15 US$/KPC hasta 219,7%, y con gas a 20 US$/KPC hasta 298,7%. En ese contexto, Bolivia competiría con la chancha inclinadas por gas con referencias regionales e internacionales.

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.
¿Del dólar barato al crédito caro? El costo financiero de la unificación cambiaria

Por: Javier Aliaga Lordemann*

La unificación cambiaria en Bolivia no debe leerse solo como una corrección del precio del dólar. Es, también, el inicio de una nueva fase de ajuste macrofinanciero. El país llega a este punto después de semanas de bloqueos, inflación acumulada, pérdida de ingresos reales, recesión, escasez de divisas, presión sobre combustibles y una confianza económica muy deteriorada. Por eso, aunque la medida es necesaria para reducir distorsiones, no ocurre en condiciones normales.

El aspecto positivo de la unificación es que empieza a desmontar una ficción. Un dólar oficial bajo puede sostenerse un tiempo si existen reservas, confianza y capacidad de intervención. Pero el problema es que unificar el precio no equivale a crear dólares. El BCB (Banco Central de Bolivia) puede publicar un valor referencial más realista y permitir un spread formal para las operaciones bancarias, pero si no hay volumen suficiente de divisas, la unificación queda incompleta; a no ser que efectivamente se mantenga un tipo de cambio oficial que se ajuste al precio del mercado. La economía tiene un nuevo precio, pero sigue enfrentando escasez.

El riesgo central es que las reservas internacionales netas (RIN) pueden haber mejorado por el aumento del valor del oro y por la emisión de bonos soberanos, pero las reservas líquidas siguen siendo muy limitadas. Por eso, el mercado mira el número total de las RIN; liquidez de dólares en bancos, comercio exterior y pagos. La emisión de bonos soberanos por US$ 1.000 millones dio oxígeno, pero no resolvió el problema estructural. Es cierto que esos recursos permiten mejorar caja, fortalecer expectativas y ganar tiempo. Pero fueron emitidos a una tasa de 9,45% anual y a cinco años, lo que significa que el país compró liquidez cara. Esperamos que esos recursos sirvan como puente hacia un acuerdo con el FMI (Fondo Monetario Internacional), una normalización de combustibles, una reducción del déficit y una reconstrucción gradual de reservas líquidas. Pero si se consumen en pagar atrasos, sostener importaciones, cubrir deuda flotante de combustibles, etc., el alivio puede evaporarse.

El riesgo macro más inmediato es que el ajuste se exprese menos como una gran devaluación visible y más como inflación, tasas altas y restricción crediticia. Bolivia ya venía con inflación importante en mayo, donde la inflación interanual llegó a 12,51%. Eso ocurrió antes de que todos los efectos del nuevo régimen cambiario se transmitan plenamente a precios. Además, la economía sale de bloqueos con inventarios dañados, costos logísticos altos y necesidad de recomponer mercadería. Cuando las empresas vuelven a operar, no solo venden lo que tienen; deben reponer inventarios al nuevo costo: no saben si el dólar se estabilizará o subirá a Bs 11 o volverá a abrir brecha, por eso podrían fijar precios de forma preventiva.

En ese contexto, el sistema bancario puede ser un canal muy importante del ajuste. Antes de la unificación, el spread oficial era bajo: aproximadamente Bs 6,86 para compra y Bs 6,96 para venta, es decir, Bs 0,10. Con el nuevo esquema, los valores referenciales recientes se ubicaron cerca de Bs 9,73 para compra y Bs 9,96 para venta, es decir, un spread formal de Bs 0,20. A primera vista, el spread formal se duplicó. Pero esa comparación es engañosa: durante la crisis cambiaria, la rentabilidad bancaria no dependía solo del spread oficial. Dependía de todo un ecosistema de escasez: brecha entre dólar oficial y paralelo, operaciones de comercio exterior, transferencias, comisiones, priorización de clientes, acceso a corresponsales y administración de liquidez. En pocas palabras los bancos tenían un mecanismo de apropiación de una “renta” cambiaria.

Ese es el verdadero cambio de modelo; porque: si la unificación funciona y reduce la brecha entre el dólar oficial, bancario y paralelo, una parte de la renta cambiaria extraordinaria de los bancos tendería a caer. El spread formal puede ser más alto, pero la ganancia efectiva por arbitraje y escasez podría ser menor. Antes, en un mercado racionado, el poder estaba en tener acceso a dólares, procesar pagos externos, aprobar transferencias y decidir qué cliente podía operar. Ahora, si el mercado se normaliza, ese poder debería desplazarse hacia una intermediación más tradicional: prestar, captar depósitos, cobrar comisiones transparentes y administrar riesgo. Esa transición no significa que los bancos necesariamente pierdan; significa que buscarán mecanismos para transitar a un nuevo modelo macro financiero.

Las utilidades recientes de la banca muestran utilidades de Bs 3.827 millones a diciembre de 2025, junto con depósitos de Bs 240.136 millones, cartera de créditos de Bs 229.576 millones, mora de 3,0%, liquidez elevada y solvencia por encima de los mínimos regulatorios. Es decir, el sistema llegó al ajuste con balances relativamente fuertes. Pero parte importante de esa rentabilidad está asociada a condiciones extraordinarias: escasez de dólares, comisiones, comercio exterior restringido, servicios financieros vinculados a la brecha y operaciones no recurrentes. Es claro que, si esas fuentes se normalizan, las utilidades podrían bajar desde niveles récord.

La respuesta más probable es que los bancos busquen compensar la pérdida de renta cambiaria con mayor margen financiero. Eso significa tasas activas más altas, comisiones más relevantes, créditos más selectivos, mayores garantías, plazos más cortos y preferencia por clientes de menor riesgo. El BCB ya muestra tasas monetarias elevadas: reporto a 15 días en torno a 12,75%, adjudicaciones de valores a 273 días alrededor de 10,4% y crédito Fondo RAL (Requerimiento de Activos Líquidos) cerca de 12,95%. Ese entorno valida un repricing general del dinero. Si el costo de liquidez sube y el riesgo macro aumenta, los bancos tendrán argumentos para cobrar más por prestar. Desde la óptica bancaria es racional; desde la óptica productiva puede ser recesivo,

El dilema de depósitos también será central. En una economía con inflación y riesgo cambiario, el ahorrista compara su depósito en bolivianos con el dólar, con bienes durables, con activos reales o con la posibilidad de retirar liquidez. Si la tasa pasiva no compensa la inflación esperada y el riesgo de devaluación, los depósitos en moneda nacional pueden acortarse, exigir mayor rendimiento o buscar cobertura. Para retener depósitos, los bancos pueden subir tasas pasivas. Pero si suben tasas pasivas, necesitan subir tasas activas para defender su margen. Si suben tasas activas, aumenta el riesgo de mora. Y si aumenta la mora, los bancos restringen crédito. Así, la estabilización cambiaria puede llegar a convertirse en contracción financiera. En este sentido es recomendable trabajar un marco más flexible en la operatividad de los bancos, y evaluar medidas como, por ejemplo, liberar tasas fijas y poner bandas máxima y mínima para no afectar la intermediación. Las empresas salen de bloqueos con necesidad de capital de trabajo, no con exceso de liquidez. Necesitan reponer inventarios, pagar proveedores, importar insumos, cubrir salarios, normalizar transporte y financiar ventas en un mercado débil. Pero justo cuando más necesitan crédito, los bancos pueden volverse más defensivos. Los clientes grandes, con garantías reales o flujos en dólares probablemente mantendrán acceso. Las PyME, pequeños importadores, comercio, transporte, construcción y consumo durable enfrentarán condiciones más duras.

En un escenario optimista, la brecha cambiaria baja, el mercado formal gana volumen, los bancos pierden parte de la renta extraordinaria por escasez, pero compensan con más operaciones formales, comercio exterior normalizado y una intermediación más sana. Las utilidades bajan algo frente al récord, pero siguen sólidas. En el escenario intermedio, que parece el más probable, la banca mantiene rentabilidad mediante tasas, comisiones y selección crediticia, pero la economía real paga el costo con menor crédito, más concentración y recesión más larga. En el escenario adverso, la unificación no logra confianza, la brecha paralela reaparece, los depósitos se tensionan, la mora sube, las previsiones aumentan y las utilidades bancarias sí se deterioran.

La clave, entonces, no será mirar solo si los bancos ganan más o menos, sino de dónde vienen sus utilidades: una rentabilidad sana sostenida por la normalización de la economía, o una rentabilidad sostenida por tasas más altas, comisiones, restricción de crédito, etc.

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.

¿Cuánto nos costará este bloqueo para Bolivia? Una resaca que puede durar años

Por: Javier Aliaga Lordemann*

Más de 40 días de sufrimiento

Los bloqueos comenzaron a inicios de mayo, en medio de una crisis social marcada por reclamos sobre costo de vida, salarios, combustibles, educación, etc. Con el paso de los días, la protesta escaló a cortes de ruta en varios departamentos y terminó afectando el aprovisionamiento de alimentos, combustibles, transporte y atención médica. Pero antes de hablar de impacto económicos, ante todo hay que reconocer el costo humano: personas fallecidas, transportistas varados, familias angustiadas, pacientes en riesgo, trabajadores sin ingreso diario, productores perdiendo mercadería y episodios de violencia. Esa dimensión es una tragedia que no se puede medir; por eso aquí nos enfocamos en medir el costo económico del bloqueo y sus consecuencias “el día después”.

Cuando se bloquea una carretera, no solo se detiene el tráfico; también se detiene una parte de la economía que depende de esa ruta. En Bolivia, como lo sabemos todos, un bloqueo puede convertirse rápidamente en un problema económico nacional. La carretera sigue existiendo, con algunos raspones – igual las ciudades – pero lo importante es que estas dejan de prestar su servicio económico, que es principalmente la conectividad. Estimamos que el costo económico de los bloqueos podría superar los US$ 2,207 millones durante esto largo período de más de 40 días de sufrimiento y contando, a continuación, justificamos detalladamente el porqué.

¿Cuáles son sus mecanismos de transmisión?

El impacto de un bloqueo se transmite por varias vías. La primera es la producción: una planta, un mercado o un productor pueden estar listos para operar, pero si no llegan trabajadores, combustible o insumos, la actividad cae. La segunda es el consumo: si llegan menos productos a las ciudades, los precios suben y los hogares pierden poder de compra. La tercera es la logística: cada hora de espera de un camión tiene costo. La cuarta es el empleo: muchos trabajadores viven del ingreso diario. La quinta es la riqueza: los inventarios perecederos, el capital de trabajo y la confianza comercial pueden perderse de manera permanente. La sexta vía es la productividad: aunque algunas personas y empresas logren seguir trabajando, lo hacen peor y más lento.

Costo económico ≈ producción que no se genera + consumo que se encarece + logística que se rompe + ingresos laborales que se pierden + riqueza que se deteriora + efectos en la cadena de valor + pérdida de productividad

La “criticidad” pesa más que el número de bloqueos

Contar puntos de bloqueo ayuda, pero no basta. Tres bloqueos ubicados en corredores troncales pueden hacer más daño que veinte bloqueos en rutas secundarias. Lo decisivo es la criticidad de la ruta: cuánto flujo mueve, qué valor económico transporta, si conecta regiones productivas con mercados, si permite el paso de combustible o alimentos, y si existen rutas alternativas razonables. Mientras menor sea la capacidad de desvío, más alta la criticidad.

Impacto económico de una ruta bloqueada ≈ duración del cierre × criticidad de la ruta × PIB expuesto × capacidad de desvío.


Por eso, un corte en un eje que conecta La Paz, Oruro, Cochabamba y Santa Cruz puede afectar alimentos, combustibles, transporte interdepartamental, comercio y producción al mismo tiempo. Por ejemplo, Cochabamba, pesa por su PIB departamental y su función como nodo entre occidente y oriente. La Paz pesa por su densidad urbana y abastecimiento. Santa Cruz pesa por su agroindustria, comercio y exportaciones. La ABC, informó como “pico” 103 puntos de bloqueo el 2 de junio de 2026 y 93 puntos en seis departamentos el 8 de junio. A partir de los 50 puntos de bloqueo el país entra en “criticidad máxima”, porque se afecta la red vial fundamental y accesos periféricos clave, se hace por capas. Bolivia vive un episodio, donde el 43% del tiempo de este conflicto se padeció estrés vial severo.

¿Cuál es el costo por el lado de la producción?                                                                                                                                         

La pérdida de producción se aproxima mirando cuánto produce normalmente cada departamento por día y qué parte de esa actividad quedó afectada. Si un territorio genera valor todos los días y una fracción de su economía no puede operar por falta de movilidad, esa fracción se convierte en producción no realizada.

Pérdida de PIB departamental ≈ PIB diario del departamento × días equivalentes de afectación × proporción de actividad afectada × criticidad logística.

¿Cuál es el costo por el lado del consumo?

El consumidor es uno de los grandes afectados: cuando los bloqueos reducen la llegada de alimentos o combustibles, la oferta disponible cae; las familias siguen necesitando comprar, los precios suben y las personas pierden tiempo en colas. El costo no es solo pagar más; incluye consumir menos, buscar productos o cambiar alimentos frescos por alternativas más caras o de menor calidad, y también la muy olvidada pérdida de productividad laboral.

Sobrecosto de hogares ≈ cantidad comprada durante el bloqueo × diferencia entre precio durante el bloqueo y precio normal + pérdida por productividad.


Inflación: el canal que sienten todos los hogares: La inflación aparece cuando el bloqueo se transforma en escasez. Una ciudad puede tener demanda estable, pero si entran menos verduras, carne, pollo, frutas o combustible, el precio sube. El efecto puede ser temporal, pero en este caso tenemos al menos un 43% de criticidad máxima; reduciendo el poder adquisitivo, y muchos hogares están des acumulando sus ahorros. Además, si transportar cuesta más, no hay gasolina y hay especulación, también sube mucho más el precio final de otros bienes, por eso muchos proponen programas de alivio, reprogramaciones financieras, refinanciación, etc., nada de eso es gratis.

El dato duro es que durante mayo el IPC nacional subió 2,13% en un solo mes, la inflación acumulada llegó a 2,62% y la interanual alcanzó 12,51%. El golpe fue más fuerte en La Paz-El Alto, donde los precios subieron 5,41%, reflejando la presión de los bloqueos sobre alimentos, transporte y abastecimiento. Por eso el daño se ve en la producción perdida y en el bolsillo de las familias. Para junio esperamos más de lo mismo, pero sobre una base más deteriorada.

La pérdida de productividad es uno de los costos más silenciosos del bloqueo

El bloqueo también le roba tiempo productivo a la gente. Solo en La Paz, la población económicamente activa puede aproximarse en 1,3 millones de personas. Si cada una pierde entre una y dos horas diarias en transporte más lento, filas, búsqueda de alimentos o combustible y reprogramación de actividades, en más de 40 días se acumulan entre 52 y 104 millones de horas perdidas. Valorar ese tiempo no es sencillo: en el caso de un trabajador formal, muchas veces quien absorbe la pérdida inmediata no es el trabajador -que puede seguir recibiendo su salario- sino la empresa, porque paga horas menos productivas, entregas retrasadas, turnos incompletos o tareas que se hacen más lentamente; es decir, el efecto puede ser mayor que solo monetizar horas perdidas de trabajo. Esa referencia horaria puede ubicarse cerca de una fracción del salario mínimo horario, unos Bs 10-13 por hora. En cambio, para trabajadores informales, independientes o de bajos ingresos, donde el tiempo perdido sí suele traducirse directamente en menor ingreso diario, una referencia más prudente puede ser Bs 5 por hora. Con ese valor conservador, la pérdida estaría entre Bs 260 millones y Bs 520 millones, es decir, entre US$ 37 -75 millones, equivalentes a US$ 0,9 – 1,9 millones por día y cerca de 0,08% a 0,16% del PIB anual. Esta es obviamente una aproximación gruesa, pero es un intento de mostrar algo importante: aun cuando la economía no se detiene por completo, millones de pequeñas pérdidas de tiempo terminan convirtiéndose en una pérdida real inmensa de productividad, en un país con baja productividad laboral.

Vamos a lo concreto: ¿Cuánto costará este bloqueo?

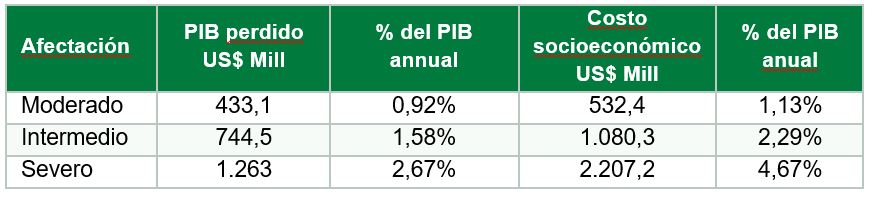
Calculando “bastantes” cosas: la tabla muestra tres niveles de afectación: moderado, intermedio y severo. Un impacto moderado podría darse con pocos días de bloqueo y cortes parciales; pero cuando la interrupción supera los 40 días, afecta varios departamentos, presiona el abastecimiento y golpea precios, producción y empleo, ya no estamos ante un caso moderado. Por la duración y la intensidad observadas, Bolivia se ubica entre el rango intermedio a severo: no toda la economía se detuvo, pero la red vial quedó lo suficientemente comprometida como para generar pérdidas grandes, daños difíciles de recuperar y destrucción de empleo y riqueza (Véase, Tabla 1).

Tabla 1: Costo económico total del bloqueo (sin pérdidas de productividad)

Fuente: Elaboración propia

Veamos el escenario intermedio: la pérdida no se distribuye de forma uniforme, tiene peso geográfico. La Paz concentra una pérdida directa estimada de US$ 239,1 millones, porque combina tamaño económico, concentración urbana y fuerte presión sobre abastecimiento, combustibles y servicios. Cochabamba registra una pérdida de US$ 211,5 millones, no solo por su actividad interna, sino porque funciona como nodo logístico nacional entre occidente y oriente. Santa Cruz muestra una pérdida estimada de US$ 101,3 millones: aunque la afectación directa puede ser menor, su peso agroindustrial, comercial y exportador hace que cualquier interrupción tenga un costo elevado. Finalmente, Oruro, Potosí y Chuquisaca, suman cerca de US$ 192,7 millones, por su importancia en tránsito, minería, etc.

En Bolivia, no es novedad que una parte importante de los ingresos depende del día trabajado. Si el bloqueo se prolonga, las empresas empiezan a consumir capital de trabajo, postergar pagos, reducir personal o cerrar temporalmente. La destrucción de riqueza es todavía más seria: una venta perdida puede recuperarse después, pero un inventario de alimentos dañado no. Tampoco se recupera fácilmente la confianza de un cliente.

Por eso el costo socioeconómico de la Tabla 1, mira más allá del flujo diario y toma en cuenta inventarios, liquidez, activos, etc. En orden de magnitud: pensemos que antes de la nivelación de precios a los carburantes, la subvención a la gasolina y diesel era de unos US$ 2.912 millones; en magnitud la pérdida económica total del bloqueo podría ser más de 75% de este subsidio. En otras palabras, en pocas semanas de bloqueo Bolivia habría perdido hasta tres cuartas partes de lo que gastaba en todo un año para subsidiar combustibles.

¿Cómo sería el día después que el bloqueo termine?

El conflicto aún no ha terminado y cada día adicional sigue aumentando la factura. El daño directo crece de forma casi lineal: una economía que deja de producir alrededor de US$ 29 millones por día; en 50 días perderíamos unos US$ 150 millones más, y así según cuanto se tarde. Pero el daño “indirecto” no crece igual: se acumula, se retroalimenta, se amplifica y puede llegar por masa crítica a un punto de quiebre, ese es el verdadero peligro.

Sun Tzu en El Arte de la Guerra decía: “una guerra prolongada termina destruyendo la victoria” y “el supremo arte es someter al enemigo sin luchar”; no pienso que seamos enemigos; pero sí que apostar por el desgaste “podría” producir una victoria con un amargo sabor a derrota: debilidad institucional, conflictos periódicos, reformas postergadas y una economía en colapso; este es un conflicto que se podía gestionar antes que empiece. La pregunta es: después que este conflicto pase, pensemos dirimido por cansancio ¿qué impide que en el próximo volvamos a parar el país otros 30 o 40 días? Porque plata para bloquear parece que hay, normalizar esta estrategia de desgaste puede resultar fatal.

También la filosofía oriental recomienda “no revivir un Dragón dormido” ni “multiplicar los enemigos en tiempo de guerra”, hablo de una COB sin rumbo – revivida como Lazaro, o de un Evo Morales marginado, que despotrica a los cuatro vientos; o de una oposición que se la pensará dos veces antes de volver apoyar medidas que no llegan nunca.

Después de farrearnos el país 20 años, viene la resaca, al despertar nos damos cuenta: que el Estado rentista ya no existe. Pero “intereses” incapaces de aceptar esa realidad, quieren seguir intentando exprimir las ubres de una vaca famélica a punto de morir, y sin ideas claras de cómo “hacer otra cosa distinta a lo que ya se ha hecho por décadas”. En esa ruta el “poder constituido” y la democracia se vuelven un pálido reflejo de lo que deberían ser; y no tengo claro quiénes son los que realmente se están enfrentado tras bambalinas.

Ese es el triste legado de una economía rentista del gas, que termino desindustrializando Bolivia: vivimos los síntomas, y como respuesta a esta desazón, salimos a bloquear el país hasta las últimas consecuencias, con gallos, pollos y chivos, que se transforman en cosas raras que no entendemos, como si fuera un cuento de ficciones demenciales, digno del gran escritor Jorge Luis Borges.

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.

Seguridad Ciudadana: ¿Responsabilidad de todos?

Por: Msc. Armando Moscoso Rada*

La ciudad de La Paz tiene, junto con la responsabilidad de acoger a la sede de gobierno, ofrecer a propios y extraños un ambiente seguro, donde puedan desarrollar sus actividades, ejercer sus derechos y libertades en total armonía. Es una urbe en la que interactúan y conviven ciudadanos de todo el país, ya sea por ejercer la función pública en alguna de las instituciones del Estado o, porque acuden a estas para realizar alguna gestión dentro del ámbito público o privado. Con ellos y en número considerable, están los representantes de países amigos, que junto a sus familias se encuentran en Bolivia como parte de una legación diplomática, que también desarrollan actividades cotidianas, como ir de compras, estudiar o de simple ocio.

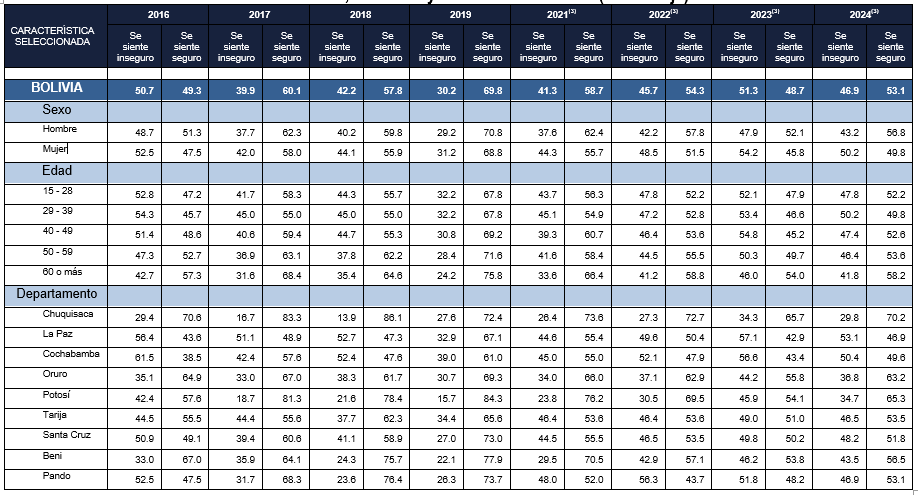
Luego, están los habitantes permanentes de esta noble urbe que nacieron, viven, trabajan, se divierten, crían a sus hijos al mismo tiempo que cobijan a visitantes y residentes temporales. Todos ellos tienen que cohabitar en esta “hoyada”, con las ventajas y desventajas que esto implica. Precisamente, una de las grandes desventajas es la inseguridad, reflejada como uno de los problemas que más preocupa a los paceños y que incide negativamente en el ejercicio pleno de sus libertades. Percepción que sitúa a los habitantes de La Paz por encima de la media nacional, consultados sobre su percepción de seguridad.

La información que se tiene a disposición para poder diseñar e implementar y evaluar acciones y políticas públicas para la prevención del delito, son variadas, desde el Atlas de Seguridad Ciudadana, publicado el año 2023 por el Ministerio de Gobierno[1], pasando por las estadísticas policiales, las del Gobierno Municipal, las publicaciones del Instituto Nacional de Estadística y las fuentes abiertas de los medios de comunicación. Unas con datos rigurosos y sistematizados, las otras mediante el relato de los hechos, dejan entrever algunos patrones, que no pueden pasar desapercibidos para los responsables de la seguridad ciudadana de las personas.

Algunos de estos patrones, que podrían constituir variables para la elaboración de perfiles, nos dicen que: El mayor porcentaje de los delitos, se cometen en áreas de mayor concentración de personas, coincidiendo con los horarios de trabajo y/o comercio. Esto representa alrededor del 80% del total de delitos ocurridos en la hoyada, el resto tiene ocurrencia de manera dispersa en el resto de la ciudad.

Esta alta concentración en un horario que va de 07:00 por la mañana a 21:00 por la noche, aproximadamente, requiere por simple lógica una mayor concentración de los esfuerzos y recursos de las instituciones llamadas por Ley, para garantizarles a las personas, que podrán ejercer sus libertades de manera irrestricta (vida, propiedad y trabajo, particularmente). Seguramente, a título personal e institucional también, muchos dirán que efectivamente eso es lo que se hace, que la mayor parte de las cámaras de vigilancia están en esas zonas, que la mayor parte de las unidades de patrullaje se destinan a cubrir esas áreas, que se construyen Estaciones Policiales Integrales en esas zonas, etc.

Percepción de seguridad de la población de 15 años o más,

al caminar solo, de noche y cerca de su vivienda (Porcentaje)

Fuente: Elaboración propia con base en los datos del Instituto Nacional de Estadística – INE 2024.

Estas acciones pueden ser positivas desde el punto de vista de la concentración de recursos económicos y logísticos; sin embargo, los resultados son poco alentadores, en un contexto donde la seguridad ciudadana es una de las principales preocupaciones de los habitantes de La Paz desde hace varios años atrás, como se muestra en el cuadro precedente.

Entonces, cabe replantear las acciones y políticas de lucha contra la inseguridad, aquellas que son esencialmente preventivas; así como el rol de cada actor en esta materia, con la finalidad de hacer más eficiente el trabajo de todos, así como el uso de los recursos, que cada día son menos. Esta es una de las tareas más importantes que deberá encarar el próximo gobierno municipal, porque una ciudad no solo está hecha de asfalto y parques. Las personas son lo más importante en una urbe, su bienestar, objetivo y subjetivo, está íntimamente ligado a la satisfacción de sus principales necesidades, que solo es posible si pueden ejercer plenamente sus libertades individuales, y la única forma de que eso ocurra es que las instituciones lo protejan de otros individuos. Cuando eso suceda, las personas podrán vivir, trabajar y crear patrimonio en armonía, contribuyendo de manera efectiva a su propio desarrollo, primero, y al desarrollo de su comunidad de manera subsidiaria.

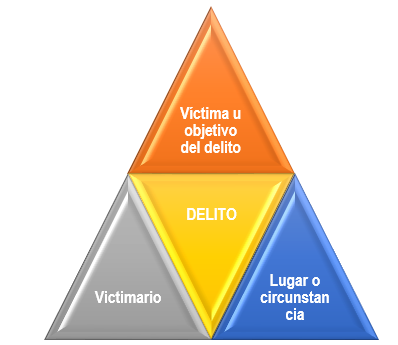
Una forma de replantear u optimizar las acciones de una institución, es la identificación clara del grado de incidencia que tiene o puede tener; dentro del marco de sus competencias; sobre uno de los factores o variables “sine quanon” del delito (víctima u objetivo del delito, victimario y lugar o circunstancia). Podría ocurrir que, una organización este facultada para incidir en más de una de estas variables o en todas, pero su efectividad dependerá del grado de coordinación interinstitucional que pueda alcanzarse; por ejemplo, la presencia policial por esencia es la medida disuasiva por excelencia, pero esta es mucho más eficiente si los recursos para movilizarla son los adecuados.


Triangulo del Delito

Fuente: Elaboración propia.


La Ley 2494 del Sistema Nacional de Seguridad Ciudadana, del 4 de agosto del 2003, promulgada durante el gobierno de Gonzalo Sánchez de Lozada, ya preveía la asignación de recursos económicos provenientes del presupuesto del Ministerio de Gobierno y las Prefecturas de Departamento, para seguridad ciudadana. El 31 de julio de 2012, durante la gestión de Evo Morales Ayma, se promulgó la Ley 264, que de manera taxativa establece las responsabilidades, mecanismos e instancias de coordinación interinstitucional, de los diferentes niveles de gobierno.

Este cuerpo normativo, que fue acompañado de la reglamentación respectiva y de legislación complementaria en los niveles departamentales y municipales, provocó una suerte de competencia en el gasto e inversión de los distintos niveles de gobierno. Construcción de Estaciones Policiales Integrales, módulos policiales, compra e instalación de cámaras de video vigilancia, vehículos, pago de servicios, equipo y mobiliario, etc.; y de manera rápida facilitaron las condiciones de trabajo de los funcionarios policiales.

Sin embargo, los subsecuentes estudios de percepción ciudadana sobre la seguridad en Bolivia no mostraron mejoras en el comportamiento delictivo y tampoco en la sensación de seguridad de las personas. Solo para señalar algunos datos, entre el 2018 y el 2023, cuando se realizó el último Estudio Nacional de Victimización y Percepción en Seguridad Ciudadana, por parte del Ministerio de Gobierno, la cifra negra de criminalidad alcanzó el 85,9%, teniendo como las principales razones de no denuncia la desconfianza de la población en las capacidades de las instancias responsables. Habiéndose referido la comisión de 684 mil delitos en los doce meses previos a la consulta, solo 96.444 fueron denunciados y de quienes acudieron a una instancia de denuncia, el 89,4% quedó insatisfecho con el resultado de su denuncia.

Este dato cuestiona el trabajo que se realiza en pro de la Seguridad Ciudadana y obviamente de los planes, programas y proyectos implementados para mejorarla, incluyendo la inversión de recursos económicos en la ampliación y la mejora de la infraestructura, equipamiento y tecnología destinados a prevenir y luchar contra la inseguridad.

Naturalmente, la responsabilidad corresponde a un conjunto de actores, entre los que se encuentran los gobiernos municipales, puesto que su compromiso no termina con la asignación de recursos. Por ejemplo, según la EVIC (2023) el 84,4% de los delitos ocurrió en la calle u otro espacio abierto, en el transporte público y en los mercados. Lugares donde los gobiernos autónomos municipales tienen competencias exclusivas.

De hecho, hacer de estos espacios públicos, lugares más seguros es más responsabilidad del municipio que de la propia Policía, ¿cómo?

  • Recuperar espacios públicos copados por bebedores consuetudinarios, delincuentes de “bagatela”, “pandillas”, comerciantes ambulantes, entre otros.
  • Planificar el transporte público, registros y permisos rigurosos, vías expeditas y rutas con amplia cobertura territorial.
  • Ordenar o reorganizar espacios de comercio; mejorar las vías de ingreso y circulación hacia los centros comerciales; optimizar la iluminación, información y señalización para las personas que acuden y trabajan en los lugares de abasto.
  • Desconcentración de los servicios municipales en cada sub-alcaldía, para evitar traslados largos, costosos y con riesgo para los ciudadanos.

Todas estas ideas pueden muy bien formar parte de una buena planificación urbana municipal, con acciones simples, pero concretas y eficientes, como la simplificación y digitalización de los trámites municipales, cambió de los requisitos de infraestructura pública y privada para facilitar visibilidad, accesibilidad, iluminación, estacionamiento, uso de energía renovable, espacios verdes y un largo etcétera, que seguramente los entendidos en la materia conocen de sobra.

Hacer lo mismo, esperando resultados diferentes es solo desperdicio de recursos, para cambiar los resultados se debe cambiar la forma de hacer las cosas. Más infraestructura, más vehículos, más cámaras e incluso en algunas ocasiones, más policías, no han cambiado el comportamiento del fenómeno delictivo, tanto en su dimensión objetiva, como en la subjetiva.

Es hora de que, la trillada “responsabilidad de todos” sea asumida en su real dimensión, no solo como obligación económica, sino especialmente como responsabilidad social frente a los conciudadanos que eligen una opción política, no siempre con la esperanza del cumplimiento de promesas electorales, sino con la ilusión de que, “algo cambie” para que por fin ellos y sus hijos puedan en libertad, decidir y luchar por su presente y futuro.


Referencias:

Instituto Nacional de Estadística (INE). (2024). Bolivia: Percepción de seguridad de la población de 15 años o más, al caminar sola(o) cerca de su vivienda cuando es de noche, según característica seleccionada, 2016–2024. https://www.ine.gob.bo/index.php/encuesta-de-hogares-seguridad/

Observatorio La Paz Cómo Vamos. (2017). Encuesta de percepción ciudadana 2017. https://lapazcomovamos.org/inseguridad-ciudadana-la-paz-un-lugar-poco-seguro-para-vivir/

Observatorio Boliviano de Seguridad Ciudadana y Lucha contra las Drogas. (2023). Atlas de Bolivia en seguridad ciudadana. https://obscd.mingobierno.gob.bo/sites/default/files/2025-11/Atlas-de-Bolivia-en-Seguridad-Ciudadana-2023_0.pdf

————————————————————————

* Investigador y Consultor en Seguridad Ciudadana amoscosor@gmail.com

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.

——————————————————————————————-

[1]  Ciudad de La Paz: Puntos calientes de denuncias, delitos de alta connotación social, 2022. https://obscd.mingobierno.gob.bo/sites/default/files/2025-11/Atlas-de-Bolivia-en-Seguridad-Ciudadana-2023_0.pdf

Análisis Técnico-Económico del DS 5549: Generación Distribuida y Precio Subsidiado a la Electricidad en Bolivia

Por: Javier Aliaga Lordemann*

El nuevo Decreto Supremo 5549 ha llegado para cambiar las reglas del juego eléctrico en Bolivia. No es solo un papel más; es el reconocimiento de que el modelo de «gas barato» se está agotando. Por primera vez, se abre la puerta para que industrias y comercios instalen sus propias plantas solares de hasta 6 MW y vendan su excedente a la red. ¿Pero es realmente un buen negocio?

En esencia, este decreto apuesta por la Generación Distribuida. Imagine pasar de depender de una sola planta gigante y lejana a tener miles de pequeñas plantas en los techos de nuestras fábricas. Esto convierte a la empresa en un «prosumidor»: alguien que produce lo que consume y ayuda a que el Estado no tenga que quemar tanto gas para darnos luz.

Sin embargo, existe un muro invisible: el subsidio. Hoy, la electricidad en Bolivia mantiene una apariencia de bajo costo porque el gas natural para las termoeléctricas estatales se entrega a precios ínfimos. Esta ilusión tiene un costo real masivo: mientras la factura parece cómoda, el país sacrifica millones de dólares que obtendría exportando ese gas o dejando de importar diésel. El sol es una fuente gratuita, pero la tecnología para aprovecharlo debe competir contra un insumo estatal artificialmente barato; ese es el primer gran desafío de rentabilidad.

Aquí entra en juego la «Guerra de los Costos». Instalar paneles solares requiere dólares, y todos sabemos que hoy el dólar tiene un precio real mucho más alto que el oficial. Esto hace que montar una planta solar sea más caro de lo que debería. Si el Gobierno quiere que los privados inviertan, debe pagarles por su energía limpia un precio que reconozca el ahorro de divisas que le están generando al país.

Otro obstáculo es la paradoja de la sobrecapacidad. Bolivia tiene infraestructura para producir el doble de la electricidad que consume. El problema es que esa infraestructura depende de un gas que ya no abunda. Tenemos «muchos fierros», pero poco combustible. Si el reglamento no garantiza que la energía solar privada se use con prioridad, las inversiones se quedarán paradas mientras el Estado sigue quemando gas por pura inercia técnica.

Por eso, el éxito del DS 5549 depende de que la energía solar sea «Bancable». Ningún banco prestará dinero para una planta de 5 millones de dólares si no hay un contrato seguro que garantice que la red comprará esa energía. Necesitamos contratos a largo plazo y reglas claras que aseguren que, si hay sol, esa energía se use primero, desplazando a las termoeléctricas viejas y gastadoras.

No podemos ignorar que la tarifa eléctrica en Bolivia es una «olla a presión». Con una inflación real alta y la falta de dólares, mantener la luz barata es cada vez más difícil para el Estado. El incentivo para que una industria instale paneles solares nacerá, lamentablemente, del «dolor» de los próximos ajustes tarifarios. Cuando la factura suba, la energía solar dejará de ser una opción ecológica para ser una estrategia de supervivencia.

Para que este decreto no muera en el escritorio, el reglamento debe ser valiente. Proponemos tres pilares: una Tarifa de Incentivo justa que premie el ahorro de gas, mecanismos para que la inversión se recupere mediante descuentos en impuestos (compensación tributaria) y contratos que den seguridad jurídica total al inversor frente a las distribuidoras.

La verdadera transición energética en Bolivia no es un tema romántico sobre el medio ambiente; es un tema de supervivencia económica. Cada panel solar instalado es gas que el país ahorra y dólares que el Banco Central deja de gastar en importaciones. El sector privado está listo para invertir, pero necesita que el terreno deje de ser pantanoso y se convierta en una base sólida de confianza.

En conclusión, el DS 5549 es el plano de un edificio moderno, pero hoy está diseñado sobre el barro de los subsidios. Si logramos sincerar los precios y valorar el ahorro real, Bolivia podría vivir una revolución energética sin precedentes. El tiempo corre: en los próximos 24 meses, la autarquía energética pasará de ser un deseo a una necesidad crítica para la industria nacional.

¿Quieres profundizar en los números, tablas de costos y recomendaciones regulatorias de este análisis? Descarga aquí el documento completo: https://wp.me/p9wqBX-4X2

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.

Gasolina fast-track: precio nivelado, ¿calidad equivalente?

Por: Javier Aliaga Lordemann*

En las últimas semanas se articuló una secuencia de hechos que, leída con criterio técnico, permite reconstruir una explicación coherente de los problemas reportados en el parque automotor ante la calidad de la gasolina que estamos comprando. Primero, el ajuste del precio doméstico hacia la referencia internacional tras el ajuste del subsidio; segundo, reportes crecientes de depósitos gomosos y fallas en inyectores; y tercero, análisis de laboratorio que muestran manganeso en concentraciones cercanas al límite normativo, y las declaraciones oficiales de modificar parámetros en las especificaciones técnicas. Estas observaciones, combinadas con información operativa sobre stocks y logística, conforman la escena técnica.

La explicación técnica se organiza en dos ejes. El primero es la naturaleza del producto: una gasolina obtenida por refinación completa (reformado catalítico, hidrotratamiento y depuración fina) entrega una base más estable y con menor reactividad química; en contraste, una gasolina obtenida por formulación por mezcla (los llamados blendstocks) nosotros la llamaremos gasolina  “fast-track”, que alcanza octanaje mediante mezclas y aditivos pero puede presentar una mayor reactividad y una estabilidad real distinta a la de la gasolina plenamente refinada.

En la práctica, las refinerías producen principalmente blendstocks que luego se ensamblan en mezclas finales, pero la variabilidad de la calidad de estos blends es la cuestión. Puedes tener dos gasolinas A y B, ambas dentro de los parámetros técnicos solicitados por el país, pero de distinta calidad, y con distintos criterios de manejo, almacenamiento, capacidad de mezcla, etc.; y sobremodo distinto funcionamiento en coche y distinto funcionamiento en diferentes ciudades.

El hallazgo de manganeso es una pista decisiva y orientadora. Concentraciones cercanas al límite suelen asociarse al uso de aditivos organometálicos, por ejemplo, compuestos basados en MMT,  que se aplican para elevar octanaje en bases menos tratadas. Esa firma química es coherente con la formulación por mezcla y por ello apunta a la naturaleza del insumo, más que a un problema exclusivamente de almacenamiento puntual. Las evaluaciones técnicas han estudiado y demostrado ampliamente el vínculo entre MMT y la presencia de Manganeso.

El segundo eje es la interacción con el etanol. El etanol, por su polaridad, altera la solubilidad y la estabilidad de la mezcla gasolina – etanol; en bases más olefínicas y reactivas (características habituales de algunas formulaciones fast-track) esa interacción favorece rutas de oxidación y la formación de polímeros o sedimentos -las “gomas”- que terminan obstruyendo filtros e inyectores, y concuerda con las quejas reportadas por los transportistas y algunos privados.

El factor económico completa la narrativa técnica. El fin del subsidio y la búsqueda de convergencia rápida con un precio de referencia internacional generan un marco en el que resulta -desde el punto de vista fiscal y operativo- preferible para el gobierno comprar blendstocks con menor precio de referencia (productos fast-track) en lugar de comprar directamente gasolina plenamente refinada a mayor costo; o blends con mejores especificaciones. Dicho en una sola frase: se niveló el precio, pero eso no garantiza que se haya nivelado la calidad; para verificarlo hace falta conocer con detalle extenso la dupla precio de referencia-especificaciones técnicas de compra. Información a la que no tenemos acceso.

—————————————————————-

* Investigador Senior asociado  de INESAD, jaliaga@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.