 Desarrollo Sobre la Mesa Debatiendo abiertamente temas críticos sobre el desarrollo de Bolivia

Por: Javier Aliaga Lordemann*
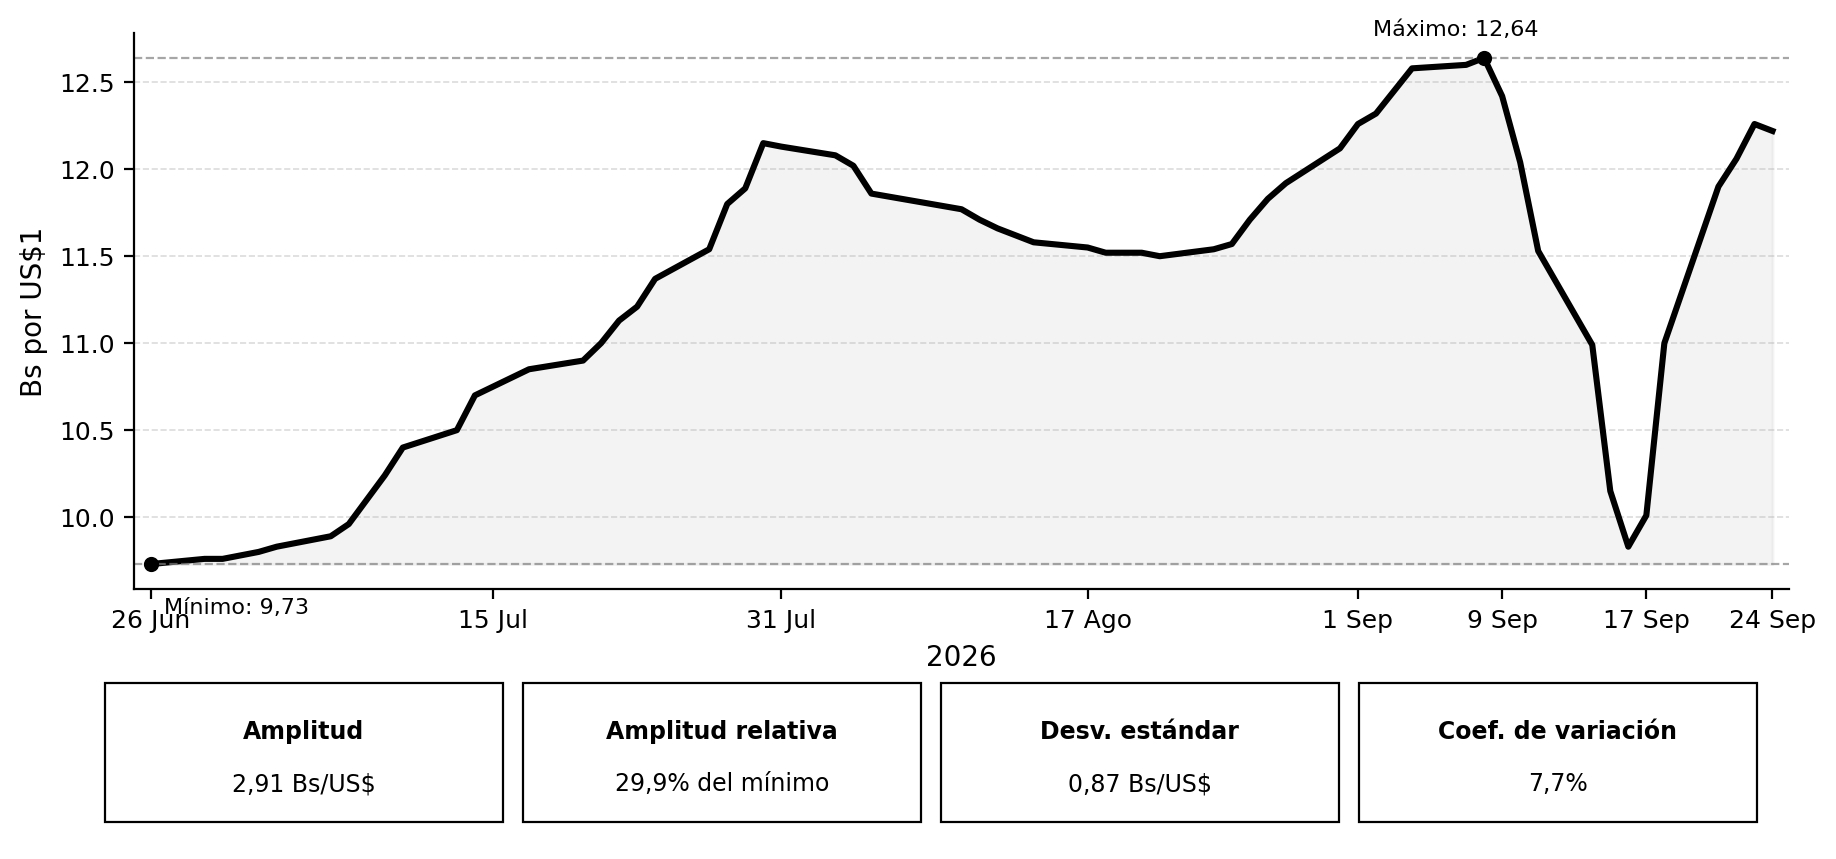
En medicina, la anatomía permite comprender un organismo a partir de la relación entre sus partes. No basta con observar un síntoma: hay que identificar qué órganos intervienen, qué función cumple cada uno y cómo se relacionan. Algo parecido ocurre con un mercado cambiario: el precio del dólar es la manifestación visible, pero detrás operan simultáneamente la disponibilidad de divisas, la liquidez en bolivianos, la estructura financiera, las expectativas y la profundidad del propio mercado. En Bolivia, el síntoma más evidente no es solamente que el tipo de cambio sea ahora flexible y haya aumentado, sino su volatilidad: movimientos amplios, rápidos y, en algunos momentos, reversibles. La pregunta relevante, por tanto, no es solo por qué el dólar vale más, sino por qué puede desplazarse con tanta intensidad en períodos relativamente cortos. La Figura 1 muestra ese síntoma: entre el mínimo de Bs 9,73 y el máximo de Bs 12,64, el rango del tipo de cambio oficial (TCO) fue equivalente a 30% del mínimo, un recorrido muy amplio para un período tan corto, comparándolo con la época del bolsín.
Figura 1: Tipo de Cambio Oficial, promedio ponderado diario de bancos, 26 de junio-24 de septiembre de 2026.
Fuente: Banco Central de Bolivia (BCB), “Tipo de Cambio Oficial – Compra (Bs/$us), Bancos (Promedio ponderado)”, serie oficial diaria.
Las partes de la anatomía: cinco canales que actúan al mismo tiempo
La anatomía del tipo de cambio tiene al menos cinco partes o canales: estructural, monetario, financiero, expectativas y microestructura. No son cinco explicaciones independientes; son componentes de un mismo mecanismo. El canal estructural refleja la brecha entre las divisas que Bolivia genera y las que necesita. El monetario recoge la masa de liquidez en bolivianos capaz de transformarse en demanda de moneda extranjera. El financiero muestra cuánto de esa liquidez permanece móvil en lugar de convertirse en crédito. Las expectativas determinan cuándo los agentes deciden comprar o vender dólares; y la microestructura define cuánto puede absorber el mercado antes de que una variación relativamente pequeña de los flujos se traduzca en una gran variación del precio.
Los canales no pesan igual: el estructural constituye la presión de fondo; la microestructura determina la sensibilidad del precio frente a cambios marginales; y las expectativas funcionan como acelerador. Los canales monetario y financiero son relevantes, pero sobre todo porque aportan capacidad y movilidad a esas decisiones. Dicho de manera simple: la escasez de dólares crea la tensión; la profundidad del mercado y las expectativas explican la amplitud y la velocidad del movimiento. Estos son las partes, que también se retroalimentan entre ellas, por lo que no basta un análisis anatómico, hay una complejidad, que requiere datos microscópicos que no tenemos.
Cómo funcionan esas partes
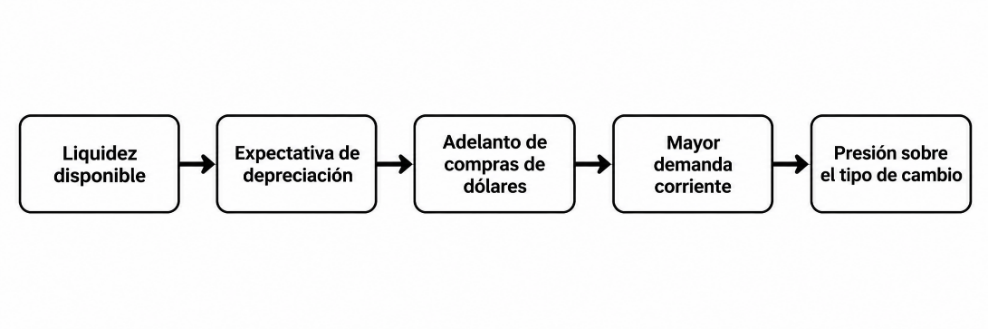
Existe liquidez en el sistema, aunque no una acumulación extraordinaria de nuevo ahorro real. Las captaciones aumentaron alrededor de 14% nominal en doce meses; descontada la inflación, el incremento real fue del orden de 4%, mientras la cartera avanzó apenas algo más de 3%. Al mismo tiempo, las inversiones de los bancos en el BCB aumentaron cera 85%. El punto cambiario no es que “sobre” dinero, sino que una parte relevante permanece líquida y puede cambiar rápidamente de destino. Ahí aparece la conexión entre liquidez, expectativas y tipo de cambio. Un crédito a cinco años no puede transformarse mañana en dólares; un saldo líquido sí. Los intermediarios financieros pueden modificar la composición de sus posiciones en respuesta a expectativas cambiarias, pero también las empresas que sabe que necesitarán divisas para importar dentro de uno o dos meses puede anticipar la compra si espera una depreciación. Si muchas empresas actúan de manera similar, una demanda que normalmente se distribuiría durante semanas se concentra en pocos días.
La anatomía quedaría incompleta solo con el sistema financiero. Bolivia tiene una demanda estructural de moneda extranjera asociada a las importaciones energéticas. En 2025, las importaciones de combustibles y lubricantes se aproximaron a US$2.989 millones; 90,85% de la oferta de diésel fue importada y, para gasolina, YPFB indicó en 2026 que alrededor de 60% debía cubrirse con importaciones. Esa demanda no es opcional ni puramente financiera: YPFB compra combustibles en dólares y vende en bolivianos. A ello se suman importaciones del resto de la economía, servicios externos, turismo, transferencias, dividendos, etc. Aquí entra la microestructura. En un mercado profundo, una alteración temporal de la demanda puede absorberse con variaciones pequeñas del precio. En un mercado estrecho o segmentado, el mismo cambio marginal produce movimientos mucho mayores. Por eso no se necesita una modificación gigantesca de los fundamentos para observar una oscilación grande del tipo de cambio: basta con que oferta y demanda marginal se desalineen durante algunos días.
Septiembre: la anatomía en movimiento
Entre el 9 y el 17 de septiembre de 2026, el TCO cayó de Bs 12,64 a Bs 9,83 por dólar; seis días después volvió a Bs 12,06 y el 24 de septiembre alcanzó Bs 12,26. Es difícil atribuir movimientos de esa magnitud y velocidad a cambios equivalentes de los fundamentos macroeconómicos. El episodio se entiende mejor como superposición: una necesidad estructural de divisas que no desaparece, liquidez capaz de desplazarse, agentes que adelantan o postergan operaciones según sus expectativas y un mercado con capacidad limitada para absorber cambios marginales sin mover fuertemente el precio. Este fenómeno no es nuevo: en Argentina, en 2018, el FMI señaló que la baja liquidez del mercado hacía posible que transacciones relativamente pequeñas produjeran movimientos grandes del tipo de cambio. En Nigeria, entre 2023 y 2024, la volatilidad coexistió con escasez de dólares, bajo volumen negociado y tensiones del mercado paralelo. En Egipto, en 2024, la evaluación del nuevo régimen flexible no se limitó a mirar la cotización: también siguió atrasos de demanda, spreads y volumen interbancario. Hay muchos más ejemplos, el punto es: una cotización más ordenada no equivale necesariamente a un mercado normalizado.
Cambiar la fórmula no cambia la anatomía
La RD N° 142/2026 del BCB, de 24 de septiembre, modificó la forma de calcular y publicar el TCO: sustituyó el promedio por una mediana ponderada por monto, excluyó operaciones interbancarias, eliminó el límite de Bs 0,10 sobre el TCO para la venta de dólares y trasladó la publicación a las 23:30. El cambio es técnicamente relevante porque una mediana ponderada es menos sensible que un promedio a operaciones extremas. Por tanto, puede reducir parte de la volatilidad estadística del indicador o la influencia de transacciones atípicas. Pero aquí conviene separar dos cosas: la volatilidad del número publicado y la volatilidad económica del mercado. La fórmula cambia la manera de resumir las transacciones observadas de manera más adecuada; pero no crea divisas, no elimina la demanda estructural, no inmoviliza la liquidez en bolivianos y no estabiliza por sí sola las expectativas. Si el TCO se mueve menos, ello puede significar que la nueva mediana describe mejor la tendencia central. Pero para afirmar que la volatilidad del mercado realmente disminuyó debería observarse también una menor dispersión entre precios efectivos, menores spreads de compra-venta, mayor disponibilidad de dólares y una convergencia más clara entre el TCO y las cotizaciones observadas en bancos, casas de cambio y otros segmentos autorizados.
Conclusiones:
Premisa 1 (P1): un mercado cambiario se vuelve especialmente volátil cuando cambios relativamente pequeños en la oferta o demanda marginal de divisas provocan movimientos grandes del precio. Esa sensibilidad aumenta cuando el mercado es poco profundo y las expectativas concentran operaciones se concentren en períodos cortos.
Premisa 2 (P2): Bolivia combina varios elementos: una necesidad estructural de dólares —con un componente energético difícil de postergar—, liquidez en bolivianos capaz de desplazarse, débil transformación de esa liquidez en crédito, expectativas cambiarias móviles y un mercado con profundidad limitada.
P1 + P2 = conclusión: la volatilidad observada no es solamente un problema de la fórmula con la que se calcula el TCO. Es, en buena medida, un resultado endógeno de la interacción entre canales de volatilidad. Una nueva metodología puede reducir ruido en el indicador; una estabilidad sostenible exige actuar sobre los fundamentos y sobre la capacidad del mercado para absorber los flujos.
Recomendaciones: reducir la volatilidad sin confundir el síntoma con la causa
Si el problema fuera únicamente el precio del dólar, bastaría con intervenir sobre el precio. Pero si la volatilidad surge de la interacción de mecanismos; una intervención aislada puede controlar temporalmente el síntoma sin modificar su anatomía. Por eso conviene actuar sobre tres flujos al mismo tiempo: bolivianos, administrando la liquidez sin estrangular el crédito; financiero, reconstruyendo incentivos para que más ahorro se transforme en inversión y crédito productivo; y dólares, reduciendo la brecha estructural entre las divisas que Bolivia genera y las que necesita.
En el corto plazo, el foco puede concentrarse en seis frentes: esterilización reversible y calibrada de excedentes de liquidez; intervención cambiaria transparente y acotada a suavizar episodios extremos; publicación diaria de volúmenes, spreads e información sobre flujos banco-cliente; programación explícita de la demanda de divisas para combustibles y, si fuera necesario, un mecanismo temporal y verificable para diésel y gasolina; facilidades temporales de liquidez o cobertura para importadores con obligaciones verificables, priorizando insumos esenciales; y una política financiera que preserve capital de trabajo y evite desplazar excesivamente recursos hacia activos financieros en desmedro del crédito productivo.
Existe una compensación: absorber demasiada liquidez puede frenar el crédito y la actividad; intervenir excesivamente en el mercado cambiario puede debilitar las señales de precios y trasladar desequilibrios hacia otros segmentos. Hacer más previsible y transparente la demanda de dólares de YPFB puede reducir uno de los canales que más fácilmente magnifica la volatilidad. A mediano plazo, recuperar reservas y producción, mejorar la refinación y acelerar una transición energética que reduzca la dependencia de combustibles importados deja de ser solo política energética: pasa a formar parte de la política cambiaria. En ese sentido, la energía deja de ser únicamente una política sectorial: la dependencia de combustibles importados, la programación de compras externas de YPFB, la producción nacional y la capacidad de refinación pasan a formar parte del panel de control de la política cambiaria.
Una reflexión final: Para hogares y empresas, movimientos bruscos del tipo de cambio aumentan la incertidumbre sobre precios, costos, ahorro, contratos, etc. Para un inversionista externo, una volatilidad elevada añade riesgo cambiario, encarece la cobertura y eleva el rendimiento exigido; por eso, no ayuda a atraer capital de largo plazo. Pero la conclusión inversa también importa: una menor volatilidad estadística del TCO, por sí sola, tampoco vuelve atractivo a un país para la inversión. Los inversionistas observan una vez el tipo de cambio esta estable, si además existe disponibilidad efectiva y convertibilidad de divisas, la profundidad y liquidez del mercado, la inflación, la consistencia fiscal y monetaria, el riesgo país, la estabilidad de las reglas, la posibilidad de repatriar capital y dividendos y, en Bolivia, la propia seguridad energética. El objetivo, por tanto, no debería ser solamente producir una cotización más estable, sino construir un mercado cambiario más profundo, previsible y creíble.
—————————————————————-
* Investigador Senior asociado de INESAD, jaliaga@inesad.edu.bo
Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD.

