Macroeconomía

Los beneficios de las finanzas verdes en la banca: hacia un sistema financiero sostenible

Por: Osvaldo Nina Baltazar*

En el contexto actual de cambio climático, exceso de lluvias, desastres naturales, pérdida de biodiversidad y creciente presión sobre los recursos naturales, la necesidad de transformar el sistema financiero hacia prácticas más sostenibles se vuelve imperativa. En este marco, las finanzas verdes emergen como una herramienta estratégica para canalizar recursos hacia actividades económicas que generan beneficios ambientales y sociales, sin comprometer la rentabilidad financiera. Entre 2021 y 2024, el financiamiento verde mostró un crecimiento sostenido, inicialmente liderado por los bonos verdes (véase figura). No obstante, a partir de 2023, los préstamos verdes comenzaron a ganar peso relativo, reflejando una mayor integración de criterios sostenibles en productos crediticios y no solo en los mercados de capitales.

Esta evolución evidencia el rol central del sector bancario como intermediario clave en la asignación eficiente del capital hacia actividades sostenibles. Las finanzas verdes permiten a los bancos diversificar su portafolio de productos, acceder a nuevas fuentes de financiamiento y ampliar su base de clientes. Entre los instrumentos más relevantes destacan los bonos verdes, los préstamos ligados a indicadores ASG (ambientales, sociales y de gobernanza), y las líneas de financiamiento concesional ofrecidas por organismos multilaterales.

La emisión de bonos verdes no solo facilita el acceso a inversionistas institucionales con mandatos sostenibles —como fondos de pensiones, aseguradoras y fondos soberanos—, sino que también envía señales positivas a los mercados financieros. Paralelamente, las entidades que adoptan políticas de financiamiento verde pueden acceder a fondos climáticos internacionales como el Green Climate Fund o el Climate Investment Funds, ampliando así su capacidad de fondeo a largo plazo con condiciones más favorables.

Para capitalizar estas oportunidades, los bancos deben incorporar criterios de sostenibilidad en su gestión financiera. Esto les permite posicionarse como instituciones innovadoras, responsables y comprometidas con el desarrollo sostenible. En un entorno donde los consumidores —especialmente los más jóvenes y las empresas con propósito— valoran el impacto ambiental de sus decisiones, ofrecer productos financieros verdes (como créditos para paneles solares, viviendas sostenibles o vehículos eléctricos) fortalece la captación y fidelización de clientes.

Los préstamos verdes, además de ser una fuente de financiamiento competitiva, ofrecen beneficios tangibles tanto para las entidades financieras como para los prestatarios. Contribuyen a reducir riesgos financieros y reputacionales, facilitan el acceso a mercados emergentes y apoyan el cumplimiento de metas ambientales y sociales. Más allá de estos beneficios internos, las finanzas verdes permiten al sistema bancario desempeñar un rol catalizador en la transición hacia una economía sostenible. Al dirigir recursos hacia sectores estratégicos como energías renovables, transporte limpio, infraestructura resiliente o agricultura sostenible, los bancos apoyan directamente el cumplimiento de los Objetivos de Desarrollo Sostenible y los compromisos del Acuerdo de París.

Este impacto positivo también promueve la inclusión financiera verde, al facilitar el acceso a recursos para micro, pequeñas y medianas empresas que adoptan tecnologías limpias o modelos de negocio circulares. De este modo, se amplía el alcance del desarrollo sostenible a segmentos tradicionalmente excluidos del sistema financiero tradicional.

En general, las finanzas verdes representan una oportunidad estratégica para la banca moderna. No se trata únicamente de cumplir con nuevas exigencias regulatorias o de asumir una postura ética, sino de adoptar un enfoque integral que combine rentabilidad, sostenibilidad y gestión de riesgos. En este nuevo paradigma, los bancos que integren tempranamente las finanzas verdes estarán mejor posicionados para enfrentar los desafíos del siglo XXI y liderar la transición hacia un sistema financiero más resiliente, inclusivo y sostenible.

____________________________________________________

* Investigador Senior de INESAD, onina@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 

¿Cómo está Bolivia en materia de desarrollo tecnológico?

Por: Beatriz Muriel H., Ph.D

Las mejoras tecnológicas se han constituido en uno de los determinantes fundamentales del crecimiento económico y, a su vez, deberían retroalimentarse de los mayores ingresos y avances productivos provenientes de la misma dinámica económica en un circulo virtuoso; sin embargo, este no parece ser el caso de Bolivia en los últimos años.

Al respecto, Machicado (2019) analiza la evolución del índice de innovación, usando información del Índice Global de Competitividad (IGC), y encuentra que, en Bolivia, el índice mejoró durante 2010-2014; pero cayó a partir de 2015, ubicándose en el puesto 135 de 137 países en 2017, con una posición peor que la que tenía en 2008. De acuerdo al autor, en el periodo de repunte se destaca la disponibilidad de científicos e ingenieros y la colaboración entre la industria y la universidad en Investigación y Desarrollo (I&D).

El Gráfico 1 presenta un segundo indicador proxy del progreso tecnológico que mide la participación porcentual de las exportaciones de alta tecnología sobre las exportaciones manufactureras totales. Estas ventas externas incluyen bienes con alta intensidad en I&D; como en la industria aeroespacial, informática, farmacéutica, instrumentos científicos y maquinaria eléctrica.

Gráfico 1: Exportaciones de Alta Tecnología en porcentaje de las exportaciones de manufacturas, 2007-2019

Fuente: Indicadores de Desarrollo del Banco Mundial (2020). La fuente primaria corresponde a la base de datos COMTRADE de Naciones Unidas.

Durante 2007-2009, las exportaciones bolivianas de alta tecnología llegan a cerca del 5% de las manufactureras, aumentan alrededor de 2010-2014, pero caen posteriormente a niveles cercanos a los primeros años de análisis –de manera parecida al índice de innovación comentado por Machicado (2019). Este porcentaje es destacablemente menor en relación con América Latina y el Caribe, y en el año 2018 representa apenas la tercera parte.

En el Gráfico cabe destacar también el desempeño de los países del Este de Asia y el Pacífico, cuyas exportaciones de alta tecnología –como porcentaje de las manufactureras– superan a regiones como Norteamérica y Europa y Asia Central. A pesar de que la brecha con Bolivia disminuye durante 2010-2014, en los siguientes años aumenta nuevamente y en 2018 el índice en la región del Este de Asia y el Pacífico representa siete veces el de Bolivia.

La falta progreso tecnológico que ha vivido el país en los últimos años puede apreciarse también en otros indicadores; como los bajos, y persistentes, niveles de productividad laboral (ver, e.g., Muriel, 2016) y el escaso gasto en I&D en el país (Banco Mundial, 2020), en comparación con otras regiones.

A pesar de que la información abarca las últimas décadas, es importante señalar que las mejoras tecnológicas han sido poco dinámicas en Bolivia a lo largo de los últimos 50 años –como se aprecia, por ejemplo, en los datos históricos de la productividad laboral–. Esto, sin duda, forma parte del retraso del país en materia de desarrollo económico y sostenible; pero sobre todo llama a una profunda reflexión sobre la urgente necesidad de superar la “maldición de los recursos naturales”.

Bibliografía:

_________________________________________________

*Directora Ejecutiva e Investigadora Senior de INESAD, beatriz_muriel@hotmail.com, bmuriel@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 

Crecimiento de calidad: ¿En qué situación está Bolivia?

Por: Beatriz Muriel H., Ph.D*

La crisis actual derivada de la pandemia Covid-19 ha expuesto varios problemas económicos, sociales e institucionales que enfrenta Bolivia; mostrando la necesidad de reinterpretar el análisis del crecimiento económico en términos de calidad.

Desde hace varias décadas atrás, la literatura económica ha cuestionado el impacto del crecimiento sobre la pobreza y sobre la inclusión social. En este escenario, algunos autores han postulado, desde un enfoque más holístico, la noción de “crecimiento de calidad”, buscando abarcar no solamente variables sociales sino también económicas, institucionales y medioambientales; aunque el concepto no es unívoco.

Thomas et al. (2000) asocian el crecimiento de calidad con los resultados del desarrollo que los conciben como: la acumulación de los activos (capital físico, humano y natural), los aspectos distributivos a lo largo del tiempo y el trabajo institucional o el buen gobierno. Por otro lado, Martínez y Mlachila (2013) señalan que el crecimiento de buena calidad es aquel que es fuerte, estable, sostenible, aumenta la productividad y conduce a resultados socialmente deseables, como mejores niveles de vida y alivio a la pobreza. Adicionalmente, Garcia (2020) argumenta que el crecimiento no solamente debe ser acelerado, sino también debe asegurar la compatibilidad de las cuatro “es”: estabilidad macroeconómica; eficiencia y competitividad; equidad e inclusión social; y equilibrio y sostenibilidad ambiental.

Mlachila et al. (2014) proponen un índice, aproximado, de crecimiento de calidad (QGI, por sus siglas en inglés) tomando en cuenta dos componentes:

  1. La naturaleza intrínseca del crecimiento, donde se incluye cuatro dimensiones: solidez; estabilidad; diversificación de recursos; y orientación hacia el exterior.
  2. Los resultados sociales, considerando dos dimensiones: una vida larga y saludable; y el acceso a educación/conocimiento.

Los autores estiman el QGI para 93 países en desarrollo -57 de ingresos medios y 36 países de ingresos bajos- para el periodo entre 1990 y 2011. La posición de Bolivia en los sub-periodos puede apreciarse en la Tabla 1.

Tabla 1: Bolivia: Índice de Crecimiento de Calidad (QGI) e Indicadores del Producto Interno Bruto (PIB)

Fuente: La posición del QGI fue obtenida de Mlachila et al. (2014) y las tasas de crecimiento fueron elaboradas a partir de información provista por el Instituto Nacional de Estadística (INE).

La posición de Bolivia, en la muestra de 93 países, presenta una mejora destacable entre 1990-1994 y 1995-1999; pasando del puesto 49 –i.e. por debajo de 48 económicas- al 25. Este escenario puede responder al hecho de que en los primeros años de la década de 1990 el gobierno trabajó principalmente en el fortalecimiento de la estabilización macroeconómica y las directrices de varias reformas; mientras que en el segundo periodo se aplicaron estas últimas, como en los casos de salud y educación. Durante 2000-2004, el país cae al 38° lugar; posiblemente asociado a los problemas sociopolíticos y la recesión económica de la época. Sin embargo, esta tendencia continúa y durante 2005-2011 llega a la posición 41.

Con todo, el indicador sube en términos absolutos entre 1990-1994 y 1995-1999 y en los siguientes periodos se mantiene prácticamente en el puntaje de 1995-1999; alrededor del 70%. Esto muestra que muchos otros países tuvieron un mejor desempeño en términos de un crecimiento de calidad, mejorando su posición en el ranking en relación a Bolivia.

En la Tabla 1 se observa también que el periodo 2005-2011 destaca por las altas tasas de crecimiento del PIB y del PIB per cápita en relación a los años anteriores, debido -como es de amplio conocimiento- al boom de los precios de las principales materias primas de exportación; pero, además, cabe notar la menor tasa de incremento de la población. En este escenario, la información muestra que este crecimiento económico no tuvo mejores resultados que los sucedidos durante 1995-1999; a pesar de la importante bonanza económica y un mejor entorno para el desarrollo a nivel mundial. Sin duda, este resultado se ha expuesto en la crisis Covid-19; con las varias y persistentes debilidades económicas, sociales e institucionales del país.

Bibliografía:

  • Garcia, R. E. (2020). América Latina: La Urgencia de una Estrategia Renovada de Desarrollo. En E. García R. (coord.), Desenvolvimento e Cooperação na América Latina: A Urgência de uma Estratégia Renovada (pp. 49-78). São Paulo, Brasil: editorial Universidad de São Paulo (USP).
  • Martinez, M., y Mlachila, M. (2013). The Quality of the Recent High-Growth Episode in Sub-Saharan Africa. IMF Working Paper 13/53. Washington D.C., Estados Unidos: Fondo Monetario Internacional.
  • Mlachila, M., Tapsoba R., y Tapsoba, S. (2014). A Quality of Growth Index: A Proposal. IMF Working Paper 14/172. Washington D.C., Estados Unidos: Fondo Monetario Internacional.
  • Thomas, V., Dailami, M., Dhareshwar, A., Kaufmann, D., Kishor, N., López, R., y Wang, Y. (2000). The Quality of Growth. Nueva York, Estados Unidos: Oxford University Press.

_________________________________________________

*Directora Ejecutiva e Investigadora Senior de INESAD, beatriz_muriel@hotmail.com, bmuriel@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 


Los ciclos económicos y los ingresos laborales en Bolivia

Por: Beatriz Muriel H. Ph.D.*

Los ingresos laborales –que agregan tanto los salarios de los empleados y obreros como los ingresos de los trabajadores independientes– pueden tener un desempeño pro-cíclico, a-cíclico o contra-cíclico con relación al desempeño de la economía. La pro-ciclicidad se da en los casos donde el aumento de la producción –en un escenario de bonanza–  promueve un mayor requerimiento de mano de obra, y, desde aquí, las remuneraciones se vuelven más atractivas. Aún más, en el caso de los auto-empleados, el auge económico favorece el consumo de su producción y/o ventas –e.g. ventas de ropa y comida rápida– e inclusive puede estar asociado con precios más altos –e.g. los bateadores de oro venden los gramos encontrados al doble o triple–. En contraposición, en los periodos de desaceleración o recesión, la producción y el consumo caen y los ingresos laborales se reducen.

En otros casos, los ingresos pueden ser a-cíclicos; es decir, no estar asociados con los periodos de bonanza o recesión económica. Este puede ser el caso donde, bajo la existencia de sindicatos, las negociaciones obrero-patronales determinan los niveles salariales para un mediano y largo plazo, o donde éstos son determinados por el Estado –e.g. en una economía planificada–. Sin embargo, éstos pueden ser también contra-cíclicos cuando los salarios nominales se ajustan lentamente frente a caídas en los precios agregados (contextos de deflación).

Bajo este marco, cabe preguntarse  ¿Cómo han evolucionado los ingresos laborales en Bolivia? ¿Han sido afectados por los ciclos económicos?

El Gráfico 1 presenta la trayectoria del ingreso laboral real en Bolivia–a precios de 2007, según el último año base del Índice de Precios al Consumidor–; considerando tanto el promedio agregado de toda la población ocupada como las respectivas medidas correspondientes a los trabajadores que reciben salarios y a los que son independientes.

Gráfico 1: Ingresos laborales reales, 2000-18

(En Bs. de 2007)

Fuente: Elaboración EMINPRO-INESAD, en base al Instituto Nacional de Estadística (INE), Encuestas de Hogares 2000 al 2018.

A nivel agregado, entre 2000 y 2004, el crecimiento del PIB es bajo, 2,8% promedio anual, coincidente con un estancamiento de los ingresos de los trabajadores. En el periodo de expansión, 2005-2014, la tasa aumenta al 5,1% y los ingresos laborales reales lo hacen al 3,6% promedio anual. En los años de desaceleración, 2015-2018, el crecimiento del PIB cae a 4,2%; mientras que los ingresos bajan a una tasa de -2,6% (incluso llega al -3,4% anual en 2014-2018).  Este comportamiento muestra que los ingresos siguen, en alguna medida,  el desempeño de la economía; aunque se observa una pro-ciclicidad algo mayor para el caso de los trabajadores no asalariados (principalmente desde 2004).

Al respecto, Muriel y Vera (2015) estiman un modelo econométrico para el caso de Bolivia¹ aproximando los ciclos económicos con los componentes cíclicos de los precios agregados y del PIB; y calculan que el incremento del 1% en los precios de corto plazo aumenta los ingresos en 0,5%, y el incremento del 1% en la producción de corto plazo en 0,52%. Con todo, el crecimiento del 1% del PIB tendencial, o de largo plazo, también sube los ingresos laborales en un 0,4%.

Esta información muestra que los ingresos laborales han sido afectados por los ciclos económicos; por lo que frente a un periodo de bajo crecimiento –como el pronosticado para 2019-2020–  se esperaría también un bajo desempeño. Esta apreciación es particularmente importante para explicar también por qué la pobreza no se ha reducido en los últimos años; puesto que los ingresos laborales representan alrededor del 90% de los ingresos del hogar (los que son utilizados para medir la pobreza monetaria).

Referencias: 

¹ Muriel, H. B., y Vera C. H. (2015). Cycles versus trends: the effects of economic growth on earnings in Bolivia. Documentos de Trabajo sobre Desarrollo #08. La Paz, Bolivia: Fundación INESAD. Los autores suponen que el mercado laboral se rige bajo los principios de segmentación sectorial, y estiman un modelo de ingresos, considerando tanto variables de oferta como de demanda laboral. Los datos provienen de las encuestas de hogares de 1999 a 2012, de donde construyen un pseudo-panel para todo el periodo.

____________________________________________________

* Directora Ejecutiva e Investigadora Senior de INESAD, beatriz_muriel@hotmail.com, bmuriel@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 

Bonanza económica y convergencia en América latina

Por: Luis Carlos Jemio Ph.D.*

Bolivia y la mayoría de los países de América Latina, se han beneficiado en los últimos 15 años de una coyuntura económica externa muy favorable, debido a los elevados precios de las materias primas que exportan los países de la región, vigentes en los mercados internacionales. Esta coyuntura favorable ha permitido a los países crecer a mayores tasas. El gráfico 1 muestra que las tasas de crecimiento del PIB per cápita de América Latina y de Bolivia, aumentaron considerablemente a partir de 2004, después de un periodo de bajas tasas de crecimiento observadas en los primeros años de los 2000, cuando la región fue afectada por la crisis internacional. Estas altas tasas de crecimiento se mantuvieron hasta el 2008, cuando la crisis financiera internacional, resultante de la crisis hipotecaria de Estados Unidos, afectó a la economía mundial.  Posteriormente hubo una recuperación, que duró hasta 2014, y a partir de 2015 las tasas de crecimiento cayeron sustancialmente para América Latina, y en menor grado para Bolivia, cuando los precios de las materias primas experimentaron bajas en los mercados internacionales.

La pregunta es si, durante el periodo de bonanza económica, el PIB per cápita de Bolivia, y de los demás países de la región de menores ingresos, tendieron a converger hacia los niveles de ingresos de los países más ricos de América Latina.

Gráfico 1: Tasa de crecimiento del PIB per cápita de América Latina y Bolivia

(variación porcentual anual)

Fuente: Elaborado en base a información de CEPAL.

En teoría, debería producirse una convergencia de los ingresos de los países menos ricos hacia los niveles de ingreso de los países más ricos. Según plantea el modelo de crecimiento de Solow y Swan¹, los países con la misma tasa de progreso tecnológico, van a converger todos a un sendero de crecimiento balanceado, a una tasa de crecimiento del ingreso per-cápita determinada. Si las tecnologías de producción, tasas de ahorro, y tasas de crecimiento de la población son las mismas para los países, todos van a converger al mismo nivel de ingreso per cápita también. La existencia de rendimientos decrecientes de los factores de insumo implica que los países pobres (con una base más pequeña de capital y trabajo) van a crecer a un ritmo más rápido que los países más ricos enfrentados a tecnologías idénticas, tasas de ahorro, y tasas de crecimiento de la población.

Gráfico 2: PIB per cápita de los países de América Latina

(US$ constantes de 2010)

Fuente: Elaborado en base a información de CEPAL.

¿Han tendido a crecer los países pobres más rápido que los países ricos en América Latina durante el periodo de bonanza?

El gráfico 2 muestra la trayectoria seguida por los PIB per cápita de los países de América Latina desde 2000 a 2017. Se identifican cuatro grupos de países al final de este periodo. En primer lugar, están Chile y Uruguay, que son los países de mayores ingresos, y que también han mostrado un crecimiento consistentemente mayor en sus niveles de PIB per cápita. Claramente, a 2017, estos dos países son los de mayores ingresos en relación al resto de países de la región, con niveles de PIB per cápita superiores a US$ 14.000, medidos en dólares constantes de 2010.

Un segundo grupo de países, donde se encuentran las economías de mayor tamaño (Brasil, México y Argentina), han registrado también un comportamiento dinámico en sus economías, y se encuentran a 2017, en un rango de PIB per cápita de entre US$ 10.000 y US$ 12.000. En este grupo de países se identifican dos casos especiales, que representan desempeños opuestos de sus economías. Por un lado, está Panamá que ha sido el país de mayor crecimiento de la región, y, gracias a la ejecución de proyectos de gran impacto, ha podido duplicar su PIB per cápita, pasando de US$ 5.500 en 2003 a US$ 11.700 en 2017.  Contrariamente, tenemos a Venezuela, que, debido a un muy mal manejo de la economía y políticas erradas, ha mostrado una caída en su PIB per cápita de US$ 8.900 en 2013 a US$ 5.600 en 2017 (casi un 30% de caída).

Un tercer grupo de países presenta un crecimiento más moderado, y muestra para 2017, niveles de PIB per cápita que fluctúan en un rango de entre US$ 5.000 y US$ 8.000. Entre estos países se encuentran la mayoría de países de la Comunidad Andina (Colombia, Ecuador y Perú), además de República Dominicana y Paraguay.

Finalmente, se tiene a un cuarto grupo de países que son los más rezagados de la región que incluye a la mayoría de países de Centro América (El Salvador, Guatemala, Honduras y Nicaragua) y a Bolivia. Estos países muestran en 2017 un nivel de PIB per cápita que fluctúa en un rango de entre US$ 2.000 y US$ 3.500. Resulta sorprendente observar que, pese a la gran cantidad de ingresos de exportación que disfrutó Bolivia durante el periodo de bonanza (2006-2017), el país haya mostrado una tasa de crecimiento promedio anual en su PIB per cápita de solo 3.2%, la cual le permitió superar solo a Honduras y Nicaragua.   A esta tasa de crecimiento, a Bolivia le tomaría 56 años igualar el nivel actual de PIB per cápita que tiene Chile, 43 años el de Costa Rica, 35 años el de Colombia, y 10 años el de El Salvador.

Si bien es necesario realizar una evaluación más precisa sobre la existencia o no de convergencia de los PIB per cápita de los países de América Latina, a priori se observa que durante este periodo de bonanza no ha existido convergencia, y las diferencias existentes entre países han tendido a aumentar. Sin embargo, los datos muestran que hay algunos pocos países que han podido crecer a tasas muy elevadas, como es el caso de Panamá, República Dominicana y Costa Rica, que les ha permitido cerrar las brechas existentes. Bolivia lamentablemente se ha quedado rezagada, y va a ser necesario mucho esfuerzo e imaginación para crecer a mayores tasas en el futuro, que nos permitan cerrar estas brechas. Esto, en una coyuntura actual, donde las condiciones económicas no se muestran muy favorables.

Referencias:

¹ N. G. Mankiw, D. Romer & D. Weil (1992): «A contribution to the Empirics Economic Growth», en Quarterly Journal of Economics, 107, pp. 407-438.

______________________________________________________________

*Investigador Senior de INESAD, lcjemio@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 

Curiosidades de la demanda: El vuelo AA 937/938

Por: Carlos Gustavo Machicado Ph.D.*

La semana pasada fue titular de primera plana en varios matutinos de circulación nacional (véase: 1,2,3), la salida de American Airlines (AA) de Bolivia a partir del 27 de noviembre del presente año. Según un artículo de la revista Forbes-Bolivia del 24 de julio, la salida de AA obedecería a una baja rentabilidad de sus operaciones en Bolivia. Considerando que las tarifas no han sufrido modificaciones, se esperaría que la baja rentabilidad se deba a una caída en la demanda de pasajeros. Ya el año pasado AA había dejado de operar en la ruta Miami – La Paz por baja rentabilidad y en un blog de también hace un año, mostré que al parecer el argumento de baja demanda en La Paz no era tan cierto.

Aprovechando los datos del Bureau of Transportation Statistics quiero analizar con un poco más de precisión este argumento de baja demanda. El siguiente gráfico muestra el flujo de pasajeros transportados por AA hacia y desde Bolivia entre 2005 y 2018 ¹. Claramente se observa un aumento de pasajeros entre el 2005 y 2007 y luego una caída hasta el 2012, un aumento transitorio el 2013 y luego una caída en 2014. Hay una pequeña recuperación el 2015, pero a partir del 2016 hay un flujo constante de pasajeros. Por lo tanto si el argumento de baja demanda fuera valido, esta se explicaría por una caída en la demanda años atrás y no recientemente.

Gráfico 1: 

¿Será que esta caída en demanda se explica por la caída de demanda de pasajeros hacia y desde La Paz? Los siguientes gráficos nos muestran el tráfico de pasajeros por mes entre enero de 2005 y enero de 2019.

Gráfico 2.a:

Fuente: Bureau of Transportation Statistics

Gráfico 2.b: 

Fuente: Bureau of Transportation Statistics

Los gráficos 2.a y 2.b cambian de manera importante el análisis de la demanda ². Por un lado queda demostrado que el argumento de baja demanda de pasajeros en La Paz no fue el motivo por el cual AA se retiró de esta ciudad. En el grafico 2a se puede ver que en todo el período siempre hubo más pasajeros que viajaban de Miami a La Paz que de Miami a Santa Cruz y por el gráfico 2b vemos que siempre hubo más pasajeros de Santa Cruz a Miami que de La Paz a Miami. De hecho aplicando test de medias para ambas muestras se ve que las diferencias son estadísticamente significativas.

Por otro lado, los datos mensuales son consistentes con el aumento de pasajeros entre 2005 y 2007, pero no con la caída que se observa después en el gráfico 1. Lo que se observa más bien es un comportamiento estacional y es en esa estacionalidad que se observa la caída de pasajeros. Lo picos que se observan siempre ocurren entre diciembre–enero y julio–agosto. Los otros meses se tiene una demanda estable. Estos picos dejan de aparecer a partir de 2014.

Esto me lleva a plantear algunas hipótesis acerca de la salida de AA de Bolivia:

  1. Se observa una caída en demanda solamente en los meses en que se tenía mayor demanda, es decir diciembre, enero, junio y agosto, y a partir de 2014. ¿Qué explica esta caída en demanda? ¿Quiénes eran los que generaban estos picos, turistas o residentes norteamericanos en Bolivia o residentes bolivianos en EE.UU.?
  2. Según otro artículo de Forber-Bolivia, hay razones internas que explican la salida de AA y argumentan tener una operación costosa. Si el promedio de pasajeros transportados no ha cambiado desde 2014, el hecho de haberse vuelto la operación más costosa, puede deberse a un desgaste de su flota de aviones 757-200, que ya tiene casi 20 años de edad. Si bien la noticia de Forbes indica que podrían volver a Bolivia si se llegara incorporar aviones más pequeños y de mayor rentabilidad. Llama la atención que eso demandaría mucho tiempo, pues podrían operar con aviones Boeing 737-800 al igual que opera BOA.
  3. Puede que la salida de La Paz haya sido una mala decisión. Hay una caída de pasajeros desde EE.UU. en los meses finales de 2018, pero nada que se desvié de la media. Habría que ver los datos de los últimos meses, porque AA cambio el horario de vuelo de Miami a Santa Cruz dos veces. De hecho ahora el vuelo AA 937 sale a las 17:30 de Miami, con solo 3 frecuencias semanales.
  4. Finalmente habría que comparar estos datos de AA con las otras aerolíneas que cubren la ruta de EE.UU. a Bolivia, que son Avianca, Latam, Copa y BoA. De todas maneras la comparación no sería perfecta salvo con Boa, que es la única aerolínea que ofrece vuelo directo de Miami a Santa Cruz y viceversa.

Referencias:

¹ No se incluye 2019 porque solo se tiene datos reportados hasta enero.

² Los saltos al final del período se explican por la salida de AA de La Paz desde el 4 de julio de 2018. Por eso para el tramo de La Paz solo se tiene contabilizados los 4 primeros días de julio.

______________________________________________________________

*Investigador Senior de INESAD, cmachicado@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 

Crecimiento y tasas de interés

Por: Luis Carlos Jemio Ph.D.*

Después de sufrir los efectos de la crisis financiera internacional de principios de los 2000, Bolivia ha disfrutado en la última década de una bonanza económica de altos precios de materias primas de exportación, que se han traducido en elevados niveles de ingresos externos y fiscales, y acumulación de reservas internacionales. El crecimiento en los ingresos incentivo el crecimiento del gasto, tanto público como privado, lo que se tradujo en mayores tasas de crecimiento del PIB, reducción del desempleo y de la incidencia de la pobreza.

Además de los efectos benéficos de los altos ingresos, el país y la economía se beneficiaron de la reducción del stock de deuda que el país tenía con los organismos internacionales, como es el caso del BID, Banco Mundial y FMI. Esto representó un ahorro de casi US$ 150 millones anuales en el servicio de deuda multilateral, que pudieron ser utilizados para otros fines.

Sin embargo, hubo otro factor que también contribuyó a que en la economía boliviana se diera un auge económico importante, que son las bajas tasas de interés que prevalecieron durante todo este periodo de bonanza. Con tasas de interés activas bajas, existe un gran incentivo para que se materialicen mayores niveles de consumo e inversión. El gráfico 1 muestra que existe una correlación negativa significativa entre las tasas de interés activas reales, en moneda nacional, y las tasas de crecimiento del PIB trimestral, para el periodo 2000-2018. Es decir, durante los periodos donde las tasas de interés activas permanecieron altas, se tuvo menores tasas de crecimiento del PIB. Contrariamente, cuando las tasas de interés cayeron, la economía alcanzó una mayor dinámica.

Gráfico 1: Tasa de interés y crecimiento económico en Bolivia

Fuente: Elaborado en base a información del Banco Central de Bolivia.

El gráfico 2 muestra que a principios de los 2000, las tasas de interés se encontraban en niveles muy altos. Las tasas de interés reales activas en moneda nacional, a marzo de 2001, se situaban en niveles superiores a 20% y las pasivas en moneda nacional en niveles por encima del 6%. Durante este periodo, la economía se encontraba atravesando una situación de desaceleración económica, caracterizado por un elevado déficit fiscal, crisis financiera y bajas tasa de crecimiento del PIB.

Gráfico 2: Tasas de interés reales y crecimiento del PIB

Fuente: Elaborado en base a información del Banco Central de Bolivia.

En los años siguientes, y hasta septiembre 2008, las tasas de interés experimentaron un continuo descenso, hasta llegar en septiembre 2008 a niveles negativos de -1,04% en el caso de las tasas activas en moneda nacional, y a -7,80% en el caso de las tasas pasivas. Por otra parte, durante este periodo el crecimiento trimestral del PIB experimentó una recuperación de los bajos niveles alcanzados durante los primeros años de esta década. En septiembre 2008, la tasa de crecimiento interanual del PIB llega a ser de 7,06%. La crisis financiera internacional ocurrida a finales de 2008, tuvo el efecto de aumentar las tasas de interés internas, por la caída transitoria de ingresos y ahorro que esta generó en la economía.  Este aumento en las tasas duró hasta finales de 2010. Durante este periodo, el crecimiento trimestral de la actividad económica se desaceleró, a niveles por debajo de 4%.   A partir de 2011, Bolivia se recupera de los efectos de crisis financiera, y las tasas de interés vuelven a bajar y el crecimiento económico vuelve a repuntar. Finalmente, con la caída de los precios de las materias primas a partir de 2015, las tasas de interés domésticas han mostrado una tendencia al alza, lo cual también ha coincidido con una tendencia a la baja de las tasas de crecimiento del PIB.

Es claro que, durante este periodo, existió una correlación significativa entre los movimientos de las tasas de interés reales y el crecimiento del PIB. Sin embargo, no se puede concluir que las variaciones en las tasas de interés fueron el factor determinante del crecimiento del PIB, ya que hubo muchos otros factores que incidieron en el crecimiento. Sin embargo, es muy probable que las bajas tasas de interés observadas durante el periodo de bonanza económica, hayan contribuido a estimular la demanda agregada. En todo caso, las tasas de interés son consideradas en teoría económica, uno de los principales mecanismos de transmisión monetaria, y han jugado un rol en determinar el crecimiento. Potencialmente, el crecimiento futuro de la economía se verá condicionado por el comportamiento de las tasas de interés. Un aumento en las tasas de interés en el futuro, debido a una menor oferta de ahorro o a un aumento en las tasas de interés internacionales, tendría el efecto de reducir el crecimiento.

________________________________________

*Investigador Senior de INESAD, lcjemio@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 

Un régimen cambiario apropiado para Bolivia

Por: Luis Carlos Jemio Ph.D.*

Existe un debate en Bolivia sobre cuál es la política cambiaria adecuada para el país. El Banco Central ha mantenido el tipo de cambio fijo durante prácticamente toda la década actual.  A pesar que la inflación se ha ido reduciendo, esta política ha resultado en una apreciación considerable del tipo de cambio real, debido a que la mayor parte de los socios comerciales del país han adoptado tipos de cambio flexibles. Como puede verse en el gráfico, la tasa de inflación se ha ido reduciendo paulatinamente, y a partir de 2015 ha permanecido invariablemente por debajo de 5% al año. La inflación a 12 meses medida en enero de 2019, es de solo 1,43%. Por otra parte, el tipo de cambio real multilateral (TCRM), que mide en forma comparada la devaluación e inflación en Bolivia en relación a la devaluación e inflación de nuestros socios comerciales, ha tendido a apreciarse significativamente. Esto le quita competitividad a la economía y en especial al sector productor de bienes transables. En agosto de 2015 la tasa de apreciación cambiaria real a 12 meses era de 14,3%, en un momento en que la inflación llegaba a solo 3,2%. Las devaluaciones del tipo de cambio nominal por parte de los socios comerciales, como consecuencia de la caída de los precios de exportación de materias primas, explica este comportamiento.

En el periodo comprendido entre la segunda mitad de 2016 y primer trimestre de 2018, el TCRM tendió a depreciarse, esta vez debido a la apreciación cambiaria nominal observada en los socios comerciales. Sin embargo, a partir del segundo trimestre de 2018 nuevamente se produce una apreciación cambiaria, esta vez debido a la devaluación nominal de nuestros socios comerciales. En enero 2019, la tasa de apreciación cambiaria real llegó a 6,6%. En síntesis, dadas las condiciones actuales, la apreciación o depreciación real del tipo de cambio en Bolivia depende de la apreciación o depreciación del tipo de cambio por parte de los socios comerciales del país.

Gráfico 1: Tipo de cambio nominal, real e inflación (tasas de variación porcentual a 12 meses)

Fuente: Elaborado en base a información del BCB e INE.

¿Se debería mantener el tipo de cambio fijo?

Una modificación del tipo de cambio fijo es vista por el Banco Central como una medida que tendría efectos muy negativos sobre la economía, y en especial sobre el sistema financiero. La devaluación haría que los agentes perciban que el tipo de cambio continuará siendo devaluado en el futuro, y se produciría un ataque contra el boliviano, produciéndose una crisis cambiaria. Además, la devaluación revertiría la desdolarización del sistema financiero, ya que los depositantes cambiarían sus depósitos a dólares. Esto representaría un grave problema para las entidades financieras, que no podrían inmediatamente reestructurar su cartera para calzarla con los depósitos en términos de moneda. Por otra parte, la devaluación traería como consecuencia un aumento en la inflación, lo que reduciría el efecto benéfico de la devaluación sobre el tipo de cambio real. Además, la mayor inflación reduciría el salario real y la actividad económica.

Sin embargo, mantener el tipo de cambio fijo durante estos años y no implementar un ajuste a las nuevas condiciones externas, ha representado un costo muy alto para la economía. Además de la pérdida de competitividad de los sectores que producen bienes transables, debido a la apreciación cambiaria real, se debe considerar la pérdida de reservas internacionales (RIN) y el mayor endeudamiento adquirido en los últimos años, como costos que podría haberse evitado si se tuviera un tipo de cambio flexible. En efecto, entre diciembre 2014 y mayo 2019 las RIN cayeron en US$ 8.900 millones. A esta pérdida hay que sumarle los traspasos contables que hizo el Banco Central para no mostrar una mayor caída de las RIN, que suman aproximadamente US$ 2.100 millones, como fue el caso del Fondo RAL en moneda extranjera, el Fondo de Revolución Industrial Productiva (FINPRO), los Fondos de Protección al Ahorrista (FPAH), y el Fondo Para la Inversión Exploración y Explotación de Hidrocarburos (FPIEEH). Adicionalmente, se debe incluir el aumento en la deuda externa pública, que subió en US$ 4.400 millones entre diciembre 2014 y marzo 2019.

Finalmente, un tipo de cambio fijo representa una pérdida de autonomía monetaria, ya que de acuerdo al principio de la “trinidad imposible”, un país no puede tener al mismo tiempo un tipo de cambio fijo, libre movimiento de capitales y autonomía monetaria. Dado que la economía boliviana tiene las dos primeras condiciones, ha resignado la tercera, que es la autonomía monetaria. Este será el tema de un próximo análisis.

¿Qué factores se deben tomar en cuenta para adoptar un régimen cambiario específico?

Aparte de la conveniencia o no de abandonar la política de tipo de cambio fijo que actualmente viene implementando el Banco Central, es importante analizar qué política cambiaria es la más apropiada para el país, dadas las características de la economía. No hay un sistema cambiario perfecto, que es lo mejor depende de las características de la economía en particular. Los factores a considerar son (World Economic Outlook IMF, 2001):

  • Tamaño y grado de apertura de la economía. Si el comercio exterior representa una proporción alta del PIB, entonces el costo de la inestabilidad cambiaria puede ser elevado. Esto sugiere que las economías pequeñas y abiertas pueden beneficiarse más de un tipo de cambio fijo. Bolivia reúne las características de ser una economía pequeña y abierta al comercio, aunque su comercio, por el lado de las exportaciones, está concentrado en pocos productos, principalmente materias primas extractivas, y en pocos mercados, principalmente de la región. Por el lado de las importaciones, un 40% proviene de 4 países sudamericanos: Brasil, Argentina, Chile y Perú. Estos países tienen políticas de tipo de cambio flexible, por lo que los ajustes cambiarios que ocurren en estos países en forma automática, se traducen en pérdidas de competitividad cambiaria en el país.
  • Tasa de Inflación. Si un país tiene una inflación muy alta en comparación a sus socios comerciales, requiere de un tipo de cambio flexible para prevenir que sus exportaciones se vuelvan poco competitivas en los mercados mundiales. Si las diferenciales de inflación son más modestas, un tipo de cambio fijo es menos problemático. Bolivia ha tenido la inflación bajo control desde que se aplicó el programa de estabilización en 1985. Sin embargo, existe la incertidumbre que, a futuro, con la pérdida de independencia del Banco Central en relación al Ministerio de Economía, éste financie los déficits del SPNF, lo que podría alimentar procesos inflacionarios a futuro. Si ese es el caso, mantener un tipo de cambio fijo será problemático.
  • Flexibilidad del mercado de trabajo. Mientras más rígidos sean los salarios, se necesitará en mayor medida un tipo de cambio flexible para ayudar a la economía a responder a los shocks externos. El mercado laboral en Bolivia es altamente segmentado. Coexiste un sector informal que comprende alrededor de un 75% del empleo total, el cual es altamente flexible ya que es básicamente un mercado no regulado. Sin embargo, las actividades exportadoras en Bolivia operan en el segmento formal del mercado de trabajo, el cuál es altamente regulado. La legislación laboral es muy rígida, y el Estado interviene discrecionalmente en mercado laboral, fijando los reajustes salariales anuales, el salario mínimo y el pago del segundo aguinaldo, lo que resta competitividad a los sectores transables de la economía. Este factor hace deseable una mayor flexibilidad cambiaria.
  • Grado de desarrollo financiero. En los países en desarrollo, con sistemas financieros poco desarrollados, un tipo de cambio flexible no tendría mucho sentido, ya que un pequeño número de comerciantes de moneda extranjera pueden causar grandes fluctuaciones en los tipos de cambio. El sistema financiero boliviano es muy poco profundo, dominado principalmente por el sistema bancario. Además, hasta 2005, el sistema financiero boliviano se caracterizaba por tener una elevada dolarización de activos y pasivos, lo que reducía la posibilidad de tener un tipo de cambio flexible. Posteriormente, el Banco Central aplicó varias políticas tendientes a encarecer las transacciones en dólares con el objeto de reducir la dolarización del sistema financiero. En la actualidad, más del 80% de los depósitos y la cartera de los bancos está denominada en moneda nacional. Paradójicamente, en la situación actual el tipo de cambio se ha vuelto más rígido que cuando existía una alta dolarización, ya que existe el temor que una variación del tipo de cambio revertiría la bolivianización del sistema financiero, con costos elevados para el sistema financiero y para la economía.
  • Credibilidad de los que diseñan la política económica. Mientras más baja sea la reputación del banco central, habrá más motivos para fijar el tipo de cambio para restaurar la confianza que la inflación será controlada: Los tipos de cambio fijo han ayudado a las economías latinoamericanas a reducir la inflación. Bolivia había dado pasos importantes para lograr la institucionalidad necesaria que garantizaran la estabilidad de precios, como fue el caso de la independencia del Banco Central, y la restricción de que éste financie al TGN. Sin embargo, en los últimos años la independencia del Banco Central ha sido drásticamente reducida, y éste ha comenzado a financiar los crecientes déficits del SPNF, lo que ha incrementado considerablemente la deuda pública con el BCB. Es fundamental restaurar la independencia del Banco Central para garantizar una política cambiaria flexible que no desestabilice la economía.
  • Movilidad de capitales. Mientras más abierta sea la economía a los capitales externos, será más difícil mantener un tipo de cambio fijo. Bolivia tiene una economía abierta a los flujos de capitales externos, y no existen restricciones a la libre entrada y salida de recursos financieros. Sin embargo, estos flujos consisten principalmente en financiamiento al sector público, otorgado por organismos e instituciones de financiamiento internacional, multilaterales y bilaterales, o deuda pública comercial obtenida mediante emisiones de bonos soberanos. Estos flujos han servido a menudo para estabilizar la balanza de pagos y el tipo de cambio.

*Investigador Senior de INESAD, lcjemio@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 
Décadas sí, pero no tantas y ojalá pocas

Por: Carlos Gustavo Machicado Ph. D. *

Hace un poco más de dos meses se publicó, en algunos medios de comunicación (ver, e. g., https://bit.ly/2S31rNc), los resultados de un estudio en relación a cuánto tiempo (años) requeriría la economía boliviana para alcanzar el Producto Interno Bruto (PIB) de sus países vecinos, si creciera a la tasa promedio entre 2008 y 2017 (5%) y si creciera a tasas de 6% y 8% anual. La conclusión general a la que se llega es que a Bolivia le tomaría varias o muchas décadas alcanzar el PIB de sus vecinos. Los resultados no dejan de ser interesantes, pero a la vez un poco extraños por las variables empleadas que, desde el punto de vista de la teoría económica, son cuestionables para hacer un análisis comparativo de crecimiento económico entre países.

La fuente de datos consultada en el estudio es datomacro.com, la cual reporta un PIB para Bolivia en 2017 de Euros 33,689 millones. Dicho monto, transformado al tipo de cambio Dólares/Euros da un valor de $us 37,800 millones, que luego transformado a Bolivianos da Bs 263,088 millones, que corresponde al PIB medido a precios corrientes. En primer lugar, siempre es aconsejable, mientras sea factible, utilizar las fuentes de datos primarias (i.e. quien recaba el dato), en este caso el Instituto Nacional de Estadística (INE). En segundo lugar, la medida de PIB que se debería usar es el PIB a precios constantes que es el que permite evaluar la capacidad de producción de la economía y no adicionar la variabilidad de precios.

Por otro lado, siempre que se haga comparaciones entre países el dato que se debería usar es el PIB ajustado por paridad de poder adquisitivo (PPA). Este indicador toma en cuenta no solamente que el PIB entre países es distinto porque producen a distintas cantidades, sino también que los precios de bienes iguales difieren entre países. Entonces es importante ajustar por este diferencial de precios, es decir usar el PIB a PPA, porque aproxima el mismo precio para un mismo bien en todo el mundo (abstrae el efecto precio al comparar la producción entre distintos países).

Finalmente, si se quiere resaltar el tamaño de la economía boliviana y de cualquier economía, al hacer un análisis comparativo, es importante emplear el PIB per cápita que toma en cuenta el tamaño de la población de cada país, y no el PIB per se. Es más, siempre se recomienda hacer el análisis de crecimiento en base al PIB per cápita o en su defecto en base al PIB por trabajador, que es el PIB dividido entre la población en edad de trabajar (15-64 años). Este último indicador sería más apropiado pues se supone que es la población en edad de trabajar la que contribuye efectivamente a generar producto y no el total de la población.

En ese sentido, la siguiente tabla resume el ejercicio haciendo todas estas modificaciones (más acordes con la teoría económica). En este ejercicio se supone en la simulación que todas las economías crecen a la tasa promedio a la que crecieron entre 2008–2017.

Tabla 1: Crecimiento en América Latina

Fuente: Base de datos de la Economía Total – Conference Board. Recuperado de: https://www.conference-board.org/data/economydatabase/index.cfm?id=27762

Los resultados de estas nuevas estimaciones son bastante diferentes que aquellas consideradas bajo un PIB corriente sin ajuste por PPA ni por población. En este caso, Bolivia tiene un PIB ajustado por PPA mayor que Uruguay, y dado que Uruguay crece a una tasa más baja (4%), entones nunca alcanzaría a Bolivia. Para superar el PIB ajustado por PPA de Argentina se necesitarían 78 años y para alcanzar a Perú y a Colombia se necesitarían más de 200 años, de hecho a Perú nunca se lo alcanzaría porque crecería a la misma tasa de Bolivia (4.8%).

Pero estos resultados son aún más interesantes cuando se considera el PIB per cápita ajustado por PPA. Se observa que el país de la región líder en crecimiento es Chile con el PIB per cápita más alto, pero que Bolivia podría alcanzar en 102 años. Bolivia sigue siendo el país menos desarrollado, pues su PIB per cápita es menor que el de Venezuela, pero dadas las perspectivas económicas de ese país, en 8 años el país podría superarlo. Los PIB per cápita de Brasil y Ecuador podrían ser alcanzados en 30 años.

Evidentemente, se necesitan algunas décadas para alcanzar el PIB per cápita de los vecinos del país, pero no son tantas y serían mucho menos si Bolivia pudiera alcanzar tasas de crecimiento del PIB per cápita cercanas al 5%. Ese debería ser el reto del próximo gobierno.

*Investigador Senior de INESAD, cmachicado@inesad.edu.bo

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente reflejan la posición de sus instituciones o de INESAD. 

Shocks externos y el sistema financiero boliviano

Por: Luis Carlos Jemio Ph. D.* y José Luis Evia M. Sc.**

Como el resto de la economía, el sistema financiero también ha sido afectado por el fin del super ciclo de recursos naturales y la consiguiente reducción de los ingresos externos. En primer lugar, la menor disponibilidad de recursos ha reducido significativamente la tasa de crecimiento de los depósitos en el sistema financiero. En 2014 y 2015 los depósitos crecían a una tasa promedio anual de entre 10% y 25% (gráfico 1). A partir de 2016 se produce un descenso significativo en las tasas de crecimiento de los depósitos, llegando incluso a presentar tasas negativas en el caso de los depósitos a la vista y en caja de ahorro.  Si bien las tasas de crecimiento se recuperan a partir de 2017, éstas no llegan a los niveles de tasas de crecimiento exhibidas previo a la caída.

Gráfico 1: Crecimiento de los depósitos (tasa de variación a 12 meses)

Fuente: Banco Central de Bolivia y ASFI

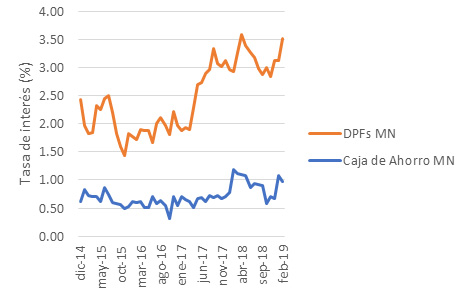
El menor crecimiento de los depósitos en el sistema financiero, ha tenido un efecto sobre las tasas de interés pasivas o de captaciones. La tasa de interés efectiva pagada por el sistema financiero a los depósitos a plazo fijo (DPFs) en moneda nacional aumentaron de un promedio de 2% para el periodo 2015-marzo 2017, a un rango de variación de entre 3% y 3.5% a partir de agosto 2017. Las tasas de interés pagadas por depósitos en caja de ahorro también experimentaron aumentos, aunque de menor magnitud.

Gráfico 2: Tasas de interés pasivas (porcentaje)

Fuente: Banco Central de Bolivia y ASFI

El aumento en las tasas de interés pasivas, tuvo su efecto sobre el cálculo de la Tasa de Referencia (TRe) calculada por el Banco Central en base a la cual las entidades financieras fijan sus tasas de interés activas o de préstamos. La TRe se obtenía de la tasa efectiva pasiva promedio de los depósitos a plazo fijo (DPF) de 90 a 180 días, pagadas por los bancos múltiples. Es decir, si los bancos pagaban tasas de interés pasivas mayores a los ahorristas esta tasa de referencia subía en una proporción parecida. Para aquellos créditos que no son de vivienda social o productivos, normalmente se aplicaba una tasa de interés fijada por el banco más la TRe. Esta forma de fijar de tasas de interés activas, que hace de las tasas de interés activas variables, transfiere el riesgo de tasa de interés al prestatario final, quien debe soportar el peso de mayores tasas de interés en períodos de elevadas tasas, pero se beneficia con menores tasas cuando las tasas de interés bajan. Adicionalmente, el costo de crédito disminuye para el usuario final, pues el banco no toma en cuenta el costo del riesgo de tasa de interés (no necesita cubrirse por el riesgo de tasa de interés).

La TRe aumentó de 1.66% en abril 2017 a 3.60% en mayo 2018 (gráfico 3), como resultado del incremento de las tasas pasivas de interés. En junio de 2018, el Banco Central modificó la fórmula de cálculo de la TRe. Según la circular SGDB No 024/2018, el cálculo de la TRe toma ahora en cuenta no sólo los DPF, sino también los depósitos a la vista y en cajas de ahorro. También se incluye en el cálculo de la TRe, las tasas de interés de los depósitos de los bancos PyMe. Además, se amplía el plazo de vigencia de la TRe de una semana a un mes. Con la aplicación de la nueva fórmula de cálculo, la TRe se redujo a 2.44% en marzo 2019. De principio hay que notar que al tomar en cuenta a los depósitos a la vista y en caja de ahorros relaciona las tasas de interés de los créditos que otorgan los bancos (idealmente a largo plazo) con tasas de interés de más corto plazo. Por otro lado.

Más importante, el cambio en la fórmula de cálculo de la TRe ha significado que el costo de las mayores tasas de interés sea transferido de los prestatarios a los prestamistas. Esto cambia las condiciones en las que se habían otorgado los créditos, lo que introduce un elemento de inseguridad jurídica y de inestabilidad de la normativa financiera. Por otro lado esta medida parecería mostrar que el gobierno entiende que el riesgo de tasa de interés debe ser soportado por el sistema financiero. Si esto es así en el futuro el sistema financiero tratará de elevar el spread en relación a la TRe para cubrir el costo del mayor riesgo de tasa de interés. Si no logra hacerlo, no podrá cubrirse del riesgo de tasa de interés, lo que podría generar peligros para el sistema. Queda además la pregunta sobre la simetría de este tipo de medidas: si las tasas de interés bajan ¿quiénes se beneficiarán de esta reducción el sistema financiero o los prestatarios?

Gráfico 3: Tasa de interés de referencia TRe (porcentaje)

Fuente: Banco Central de Bolivia y ASFI

Es de esperar que esta medida contribuya a reducir las tasas activas no reguladas o variables, que se aplica a los créditos de consumo, comercio, servicio e incluso de vivienda no social. Estas tasas habían tendido a aumentar a partir de 2018, debido al incremento de las tasas pasivas y consecuentemente de la TRe, calculada ésta mediante la fórmula anterior (gráfico 3). Hay que considerar por otro lado que las tasas de interés de los créditos regulados están establecidas por La Ley de Servicios Financieros y sus reglamentos que fijan las tasas de interés para los créditos de vivienda social e 5.5%, 6% y 6.5%, en función al valor del inmueble, y para créditos productivos 6% (empresas grandes y medianas), 7% (pequeñas) y 11.5% (microempresas).

Gráfico 4: Tasas de interés activas (porcentaje)

Fuente: Banco Central de Bolivia y ASFI

Según el Banco Central, el objetivo de esta medida fue el objetivo de estabilizar la variación de los intereses y evitar que se incremente la mora en los créditos no regulados, ya que alrededor de un 40% de los créditos han sido otorgados bajo esta modalidad. Sin embargo, esta medida afecta la rentabilidad de los bancos y podría tener un efecto negativo a futuro. Como puede observarse en el gráfico 4, el spread efectivo de los bancos múltiples se ha ido reduciendo en los últimos años, cayendo de 7.71% de los activos en 2014 a 5.51% en 2018. A su vez, la tasa de utilidad neta se redujo de 2.18% de los activos a 1.39% durante el mismo periodo. Esta caída en la rentabilidad ha hecho que los bancos tengan una menor capacidad para reinvertir utilidades lo que ha tendido a reducir sus coeficientes da capitalización. Esta situación podría, en el largo plazo, afectar la capacidad de expandir el crédito para los bancos, al tener éstos una menor tasa de capitalización. El objetivo de la política sobre el sector financiero debería ser de construir un sistema financiero sólido y resiliente a los shocks (realización de los riesgos), capaz de enfrentar los riesgos inherentes al sistema financiero. Queda la duda de si el cambio en el cálculo de la TRe coadyuva a este propósito.

Gráfico 5: Rentabilidad y capitalización de los bancos múltiples

Fuente: Banco Central de Bolivia y ASFI


*Investigador Senior de INESAD, lcjemio@inesad.edu.bo

** Consultor independiente, jlaevia@gmail.com

Los puntos de vista expresados en el blog son de responsabilidad de los autores y no necesariamente refleja la posición de sus instituciones o de INESAD.